REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Na co patrzy bank, przyznając kredyt hipoteczny?

Comperia.pl
Porównywarka finansowa nr 1
Praktycznie każdy może wnioskować w banku o kredyt hipoteczny. Fot. Fotolia

REKLAMA

REKLAMA

Brak stosunku pracy nie przekreśla naszej szansy na umowy kredytowe z bankami. Banki idą kredytobiorcom na rękę i przyznają finansowanie nawet przy stosunkowo niskich zarobkach. Jednak eksperci ostrzegają, że niskie dochody negatywnie wpływają na naszą zdolność kredytową w bankach.

Jak łatwo się domyślić, nie ma prostej granicy uposażenia kredytobiorców, od której banki zaczynają ochoczo udzielać kredyty na dom. W grę wchodzi wiele czynników - choćby długość okresu kredytowania, wysokość innych zobowiązań i miesięcznych wydatków wnioskującego, jego sytuacja rodzinna, waluta kredytu.

REKLAMA

REKLAMA

Analitycy finansowi przygotowali krótki przegląd, co może wpływać na ocenę zarobków kredytobiorcy, a przez to kwotę, którą w ramach kredytu hipotecznego pożyczy mu bank.

Czy banki zwracają uwagę tylko na zarobki?

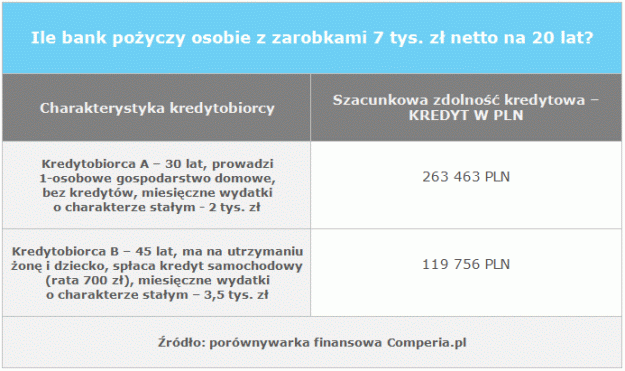
Kluczową sprawą przy analizie zdolności kredytowej są zarobki wnioskującego. To logiczne. Podobnie jak to, że sytuacja 2 osób o identycznych przychodach może być diametralnie inna. Bank chętniej pożyczy środki wykształconemu, bezdzietnemu 25-latkowi niż 45-letniemu ojcu, jedynemu żywicielowi rodziny, w dodatku spłacającemu kredyt samochodowy.
REKLAMA

Nie ma żadnej dolnej granicy zarobków, od której banki przystępują do rozmów. Teoretycznie ktoś może zarabiać 1,5 tys. zł netto w ramach umowy zlecenia i udać się do banku po kredyt na dom, ale musi być gotowy na to, że banki pożyczą mu zaledwie kilkadziesiąt tysięcy złotych.

Dalszy ciąg materiału pod wideo

Co do umów, na które pracują kredytobiorcy – oczywiście najszerzej drzwi banków otwierane są przed osobami z umowami o pracę na czas nieokreślony. Ale banki dostosowują się do realiów rynku i nie skreślają od razu Polaków, pracujących na umowy na czas określony, czy na umowy zleceń albo na dzieło.

Dowiedz się także: Jaką zniżkę na paliwo zaproponuje ci bank?

Dla banku podstawą jest stałość dochodów - jeśli uda się go przekonać, że wskazana umowa to gwarantuje, nic nie stoi na przeszkodzie, aby kredyt uzyskać.

Wiele osób zastanawia się, czy premie mogą być brane pod uwagę przy analizie kredytowej. Wszak gros zawodów (np. przedstawiciele handlowi) zarabia głównie na prowizjach lub premiach. Banki to rozumieją i jeśli udowodni się względną stałość dochodu, które nie stanowią podstawy, to przy wyliczaniu zdolności kredytowej bank weźmie pod uwagę średnie przychody, np. z pół roku czy 12 miesięcy.

Pewną niedogodnością dla osób już niemłodych jest fakt, że banki przy analizie wiarygodności i wypłacalności kredytobiorcy biorą pod uwagę także możliwość zmiany dochodów (oczywiście na niekorzyść) w przypadku osiągnięcia wieku emerytalnego. Te, które dotychczas tego nie robiły, od nowego roku będą do tego zobowiązane rekomendacją SII Komisji Nadzoru Finansowego.

I warto pamiętać – każdy bank ma inną politykę kredytową. Dla jednego dochody będą zbyt niskie, dla drugiego – wystarczające. Zazwyczaj jednak luźniejsze traktowanie zdolności kredytowej idzie w parze z gorszymi warunkami kredytowania.

Czy damy radę spłacać kredyt?

Nie tylko same banki dbają, aby udzielać kredytów mieszkaniowych bezpiecznie, bez zbędnego ryzyka. Także Komisja Nadzoru Finansowego, a więc instytucja niejako kontrolująca rynek bankowy, nakłada na kredytodawców pewne wymogi. Otóż, jeśli Polak zaciąga kredyt w złotych, to wysokość raty (lub ogólnie wszystkich posiadanych przez niego zobowiązań) nie może przekraczać 50 proc. (jeśli kredytobiorca zarabia nie więcej niż wynosi średnia krajowa) lub 65 proc. (gdy zarobki przekraczają średnią krajową) jego średniego miesięcznego uposażenia netto.

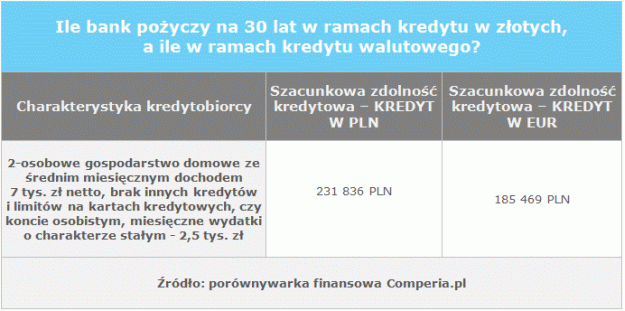
W przypadku kredytów walutowych (co właściwie w obecnych realiach oznacza po prostu kredyt w euro) jest jeszcze trudniej o finansowanie, bo rata (lub raty) nie mogą być wyższe niż 42 proc. średnich miesięcznych zarobków netto kredytobiorcy.

Jeśli wnioskujący o kredyt netto zarabia 5 tys. zł miesięcznie (i nie posiada innych zobowiązań), może zaciągnąć kredyt w euro na 300 tys. zł (bez wkładu własnego) na 20 lat – wówczas rata wyniesie ok. 1900 – 2100 zł, czyli właśnie maksymalnie 42 proc. pensji. Nie będzie mógł jednak zaciągnąć już takiego kredytu na 15 lat – rata w wysokości ok. 2350 – 2550, jaką przyjdzie mu płacić będzie zbyt wysoka w stosunku to jego zarobków.

Polecamy serwis: Lokaty

Kto dostanie kredyt walutowy?

Banki wymagają wyższych dochodów (lub pożyczają niższe kwoty) w ramach walutowych kredytów hipotecznych nie tylko dlatego, że tak nakazuje im Komisja Nadzoru Finansowego. Same także zdają sobie sprawę, że kredyt walutowy z racji ekspozycji na wahania kursów walut, jest produktem obarczonym ryzykiem. Stąd trudno się dziwić, że nie są skłonne pożyczać tak wysokich kwot jak w przypadku kredytów w złotych.

Tylko Ci z wysokimi zarobkami (a więc ci, którzy powinni poradzić sobie nawet z koniecznością spłacania rat wyższych o kilkadziesiąt procent) mogą zaciągać zobowiązania walutowe na takie kwoty, o jakie wnioskują.
Właściwie jedyną walutą obcą, do jakiej może być denominowany aktualnie kredyt hipoteczny, jest euro. Jeśli ktoś chciałby zaciągnąć kredyt we frankach szwajcarskich, musi udać się do Nordea Banku. Tu jednak kryterium zarobku jest naprawdę wyśrubowane. Rozmowy z bankiem o zobowiązaniu w szwajcarskim pieniądzu odbędą się tylko z osobą zarabiającą ponad 15 tys. zł. netto...

Mikołaj Fidziński

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
Poza paragrafem [WYWIAD]

Rozmowa z Małgorzatą Krzyżowską, adwokatem, właścicielką kancelarii Aliant® w Polsce i Head of Central Europe Practice w Aliant® International Law Firm z siedzibą w Szwajcarii, o zarządzaniu ludźmi, odpowiedzialności menedżerów i trudnych decyzjach organizacyjnych

Cyberbezpieczeństwo: czy małych i średnich przedsiębiorców stać na skuteczną ochronę? [Wywiad infor.pl]

Czy małą firmę stać na ochronę przed cyberprzestępcami? Mikołaj Lipiński, szef Bitdefender Polska, przekonuje, że barierą nie są pieniądze, lecz wiedza właścicieli i zarządów. W rozmowie wyjaśnia, na czym nie warto oszczędzać, dlaczego porządek w dostępach jest ważny , co robić po ataku i jak przepisy NIS2 dotkną także firmy, które formalnie im nie podlegają.

Zakładanie firmy w Polsce? Polacy wskazują na poważne bariery

55 proc. badanych uważa, że obecne przepisy, podatki i warunki gospodarcze w Polsce nie sprzyjają przedsiębiorczości i zakładaniu własnych firm – wynika z sondażu na zlecenie „Dziennika Gazety Prawnej”.

Niepotrzebne subskrypcje, zdublowane licencje i AI. Gdzie uciekają pieniądze firm?

Firmy płacą za oprogramowanie coraz więcej, często nie zdając sobie sprawy, jakie zasoby faktycznie posiadają. Audyt licencji, subskrypcji i narzędzi AI pomaga odzyskać kontrolę nad środowiskiem IT i ograniczyć koszty.

REKLAMA

Obowiązki przejrzystości w AI Act. Kiedy firma musi informować o wykorzystaniu sztucznej inteligencji?

Wykorzystanie sztucznej inteligencji w działalności przedsiębiorstw przestało ograniczać się do wewnętrznych narzędzi usprawniających pracę. AI coraz częściej bezpośrednio komunikuje się z klientami, generuje treści marketingowe, obrazy i nagrania albo analizuje określone cechy i zachowania osób.

Alibaba.com i 1688. Jak sprawdzić dane chińskiego dostawcy przed pierwszą płatnością?

Dla wielu zagranicznych firm szukających dostawcy w Chinach naturalnym miejscem poszukiwań jest Alibaba.com. Na chińskim rynku krajowym podobną rolę pełni 1688. Obie strony korzystają z „profilu dostawcy”, ale w przebadanej próbie profile te nie zawierały tych samych danych. Różnica dotyczy najważniejszej rzeczy przed pierwszym przelewem: kim prawnie jest sprzedawca.

AI tworzy, ale czy mamy prawo wykorzystywać jego twory w biznesie?

Sztuczna inteligencja potrafi w kilka sekund zaproponować nazwę nowej firmy, stworzyć logo, slogan reklamowy czy koncepcję całej identyfikacji wizualnej. Dla przedsiębiorcy oznacza to ogromne ułatwienie na etapie budowania marki. Problem zaczyna się jednak wtedy, gdy wygenerowana przez AI propozycja ma przestać być tylko pomysłem i stać się realnym elementem biznesu.

Firmy płacą coraz wyższe podatki fiskusowi. Efektywna stawka sięgnęła 38 proc.

Efektywna stawka podatkowa spółek notowanych na Giełdzie Papierów Wartościowych w Warszawie wzrosła w cztery lata o 10 proc. do rekordowych 38 proc. – wynika z raportu Grant Thornton opublikowanym „Rz". To dwukrotnie więcej niż nominalna stawka CIT wynosząca 19 proc.

REKLAMA

Cypr po reformie podatkowej 2026. Co zmieniło się w CIT i dywidendach i czy nadal warto przenieść tam biznes?

Cypr od lat jest jedną z najważniejszych europejskich jurysdykcji dla przedsiębiorców budujących międzynarodowe struktury. Przyciągał niskim CIT, szeroką siecią umów o unikaniu podwójnego opodatkowania, korzystnymi zasadami dla holdingów i systemem non-dom. Od 1 stycznia 2026 r. część tych reguł się jednak zmieniła. Najgłośniejsza zmiana to wzrost podstawowej stawki CIT z 12,5 do 15 proc., ale reforma jest szersza i nie oznacza, że Cypr przestał być atrakcyjny dla biznesu międzynarodowego.

Lekarz przedsiębiorca – jak rozwijać praktykę medyczną w zmieniającym się świecie? [II Forum Klubu Lekarza Przedsiębiorcy]

Marketing, zarządzanie zespołem, nowe technologie, cyberbezpieczeństwo, finansowanie rozwoju i planowanie przyszłości zawodowej – to tylko część tematów, które zostaną poruszone podczas II Forum Klubu Lekarza Przedsiębiorcy, organizowanego przez Okręgową Izbę Lekarską w Warszawie. Wydarzenie odbędzie się 17 października 2026 r. w Szkole Głównej Handlowej przy al. Niepodległości 162 w Warszawie.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
