REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Czy wydatki na remont w firmie to koszt podatkowy?

Czy wydatki na remont w firmie to koszt podatkowy?
Fotolia
Fotolia

REKLAMA

REKLAMA

Ustawodawca nie wyklucza możliwości rozliczenia w kosztach firmy wydatków na remont. Natomiast ulepszenie środka trwałego powoduje zwiększenie jego wartości początkowej. Jako koszt wystąpi więc w postaci odpisów amortyzacyjnych.

Posiadane i wykorzystywane w firmie środki trwałe cechuje stopniowe zużywanie się. Jest to naturalna konsekwencja użytkowania w działalności maszyn, samochodów, budynków. Podatnik niejednokrotnie zmuszony jest więc remontować składniki majątkowe. Może także zwiększać ich efektywność poprzez modernizację. To czy mamy do czynienia z remontem czy też modernizacją środka trwałego jest kluczowe w aspekcie możliwości zaliczenia wydatków na ten cel do kosztów uzyskania przychodów.

REKLAMA

REKLAMA

Remont zaliczysz do kosztów

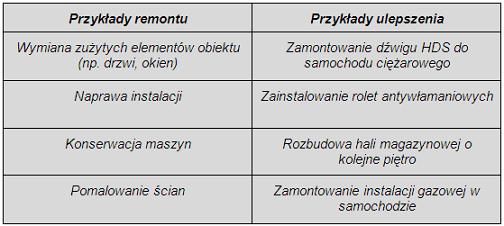
W ustawach podatkowych nie ma definicji remontu. W orzecznictwie sądów administracyjnych utrwalił się pogląd, że istotą remontu jest przywrócenie pierwotnego stanu środka trwałego wraz z wymianą zużytych składników technicznych. Istotną cechą remontu jest to, że jest on wynikiem naturalnej eksploatacji składnika majątkowego (naprawa, konserwacja). 

Skutkiem podatkowym remontu jest to, że wydatek zaliczany jest bezpośrednio do kosztów podatkowych.

REKLAMA

Ulepszenie należy amortyzować

Dalszy ciąg materiału pod wideo

Od remontu należy odróżnić ulepszenie środka trwałego. Zgodnie z ustawą o podatku dochodowym od osób fizycznych (art. 22 g ust 17 ustawy o PIT) z ulepszeniem mamy do czynienia wtedy, gdy:
• następuje przebudowa, rozbudowa, rekonstrukcja, adaptacja lub modernizacja środków trwałych, i
• suma poniesionych wydatków na ten cel przekracza w roku podatkowym 3.500 zł, i
• następuje wzrost wartości użytkowej środków trwałych w stosunku do wartości z dnia przyjęcia środków trwałych do używania.

Wzrost wartości użytkowej mierzy się w szczególności okresem używania, zdolnością wytwórczą, jakością produktów uzyskiwanych za pomocą ulepszonych środków trwałych i kosztami ich eksploatacji

Wydatki poniesione na ulepszenie środka trwałego zwiększają jego wartość początkową. Kosztem będą w postaci odpisów amortyzacyjnych.

Podatnik posiada maszynę, którą nabył za kwotę 100 tys. zł w 2009r. i od tego roku ją amortyzuje. W 2011 podatnik poniósł wydatki na ulepszenie maszyny (zamontowano w niej specjalne procesory zwiększające szybkość pracy maszyny). W styczniu zamontowany został procesor X – w cenie nabycia 1000zł (wydatek zaliczony został bezpośrednio do kosztów podatkowych), a w lutym procesor Y – w cenie 3000zł. Z uwagi na to, że łączne wydatki na ulepszenie przekroczyły kwotę 3500zł, podatnik zobowiązany jest wyksięgować z kosztów kwotę jaką zapłacił za procesor X (1000zł). Cały wydatek na ulepszenie – 4000zł zwiększy wartość początkową maszyny. Począwszy od marca podatnik będzie dokonywał odpisów amortyzacyjnych od wartości początkowej 104 tys. zł.

Remont czy ulepszenie?

W życiu codziennym odróżnienie remontu od ulepszenia może okazać się trudne. Z drugiej strony podatnik musi dokonać takiego rozgraniczenia, bo od tego zależy poprawne zaewidencjonowanie kosztu w księgach podatkowych. W tym miejscu warto przytoczyć treść orzeczenia Naczelnego Sądu Administracyjnego z 27 listopada 2000r.: ”Wszystkie działania przywracające pierwotny stan techniczny i użytkowy środka trwałego wraz z wymianą zużytych składników technicznych – można uznać za remont. Natomiast przez ulepszenie należy rozumieć unowocześnienie (modernizację) środka trwałego, które podnosi jego wartość techniczną, użytkową, jak i przystosowanie składnika majątkowego do wykorzystania go w innym celu niż pierwotne jego przeznaczenie albo nadanie temu składnikowi innych cech użytkowych.

Polecamy: Metoda kasowa i metoda memoriałowa w ewidencji kosztów - porada

Ulepszenie i remont przed wprowadzeniem składników do ewidencji 

Cechy charakterystyczne ulepszenia i remontu przedstawiane powyżej dotyczą środków trwałych wprowadzanych do ewidencji środków trwałych i wartości niematerialnych i prawnych. Może się jednak zdarzyć, że podatnik będzie remontował lub ulepszał środek trwały jeszcze przed wprowadzeniem składnika do ewidencji. W takim przypadku wydatki poniesione na ten cel, bez względu na ich charakter (remont czy ulepszenie) oraz poniesionych kwot (czy są to kwoty większe czy mniejsze niż 3500zł) będą zwiększały wartość początkową składnika majątku.

Warto zwrócić uwagę, że ulepszenie środka trwałego jeszcze przed wprowadzeniem go do ewidencji umożliwia podatnikowi wybór amortyzacji indywidualnej, dzięki której okres amortyzacji może być skrócony w stosunku do stawek z wykazu. Jednym z warunków skorzystania z tego sposobu jest ulepszenie środka trwałego, przy czym za ulepszone uznaje się w tym przypadku środki trwałe, jeżeli przed wprowadzeniem do ewidencji wydatki poniesione przez podatnika na ich ulepszenie stanowiły co najmniej 20 % ich wartości początkowej, a w przypadku budynków mieszkalnych i budowli - co najmniej 30 % ich wartości początkowej.

Polecamy: Co to jest pomoc de minimis i kto może z niej korzystać?

Autor: Dominik Mędrzycki, księgowy Tax Care
we współpracy z Joanną Szlęzak-Matusewicz, Kierownikiem Zespołu Analiz Podatkowych Tax Care

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
Od listopada 2026 r. firmę założysz tylko przez Internet. Kolejne zmiany w 2028 r.

Od listopada 2026 r. firmę założysz już tylko przez Internet - na stronie biznes.gov.pl. Jakie kolejne zmiany wejdą w życie w listopadzie 2028 r.? Czy Polacy korzystają z e-administracji?

Tokenizacja aktywów: dlaczego proces ten zrewolucjonizuje rynki finansowe i nakręci gospodarkę światową

Spółka akcyjna i giełda przez wieki zmieniały światową gospodarkę. Dziś podobną rewolucję może przynieść technologia DLT i tokenizacja aktywów. Skala potencjalnie uwolnionej wartości jest trudna do wyobrażenia – mowa nawet o dziesiątkach bilionów dolarów.

Zabezpieczenie roszczeń pieniężnych z transakcji handlowych – kiedy przedsiębiorca nie musi szczegółowo wykazywać interesu prawnego

Wygranie sprawy o zapłatę nie zawsze oznacza odzyskanie pieniędzy. Jeżeli proces trwa kilkanaście miesięcy, a dłużnik w tym czasie wyzbywa się majątku, opróżnia rachunki bankowe albo przenosi aktywa do innych podmiotów, korzystny wyrok może mieć dla wierzyciela znaczenie głównie formalne. Właśnie dlatego przepisy pozwalają zabezpieczyć roszczenie jeszcze przed zakończeniem procesu.

AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię. Ponad połowa nie przeszkoliła pracowników

Większość postanowień AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię wykorzystywania sztucznej inteligencji. Dodatkowo, ponad połowa przedsiębiorców nie przeszkoliła pracowników.

REKLAMA

Nieautoryzowane transakcje. Zakres odpowiedzialności dostawcy wydającego instrument płatniczy

Na dostawcy, czyli podmiocie wydającym instrument płatniczy, spoczywa szerszy zakres odpowiedzialności. Dostawca musi zapewnić, że dane uwierzytelniające nie będą dostępne dla osób nieuprawnionych, nie wysyłać niezamówionego instrumentu (chyba że podlega wymianie), umożliwić użytkownikowi zgłoszenie utraty, kradzieży lub nieuprawnionego użycia instrumentu, a także udowodnienie tego zgłoszenia na wniosek użytkownika w ciągu 18 miesięcy.

Negatywne opinie w internecie a ochrona reputacji przedsiębiorcy – gdzie przebiega granica?

Negatywna opinia nie jest sama w sobie bezprawna. Klient może krytycznie ocenić usługę, opisać swoje doświadczenia i przedstawić ocenę współpracy. Granica może jednak zostać przekroczona, gdy wypowiedź przestaje być oceną, a staje się zarzutem przypisującym przedsiębiorcy konkretne, nieprawdziwe zachowanie. Znaczenie może mieć również sposób przedstawienia prawdziwych informacji, jeżeli prowadzi on do zniekształcenia obrazu sytuacji.

Polskim e-sklepom będzie trudniej znaleźć nabywców zagranicą - wszystko przez zmianę unijnego prawa w sprawie opakowań

E-commerce zderza się z unijnym prawem. Nowe przepisy mogą zahamować zagraniczną ekspansję polskich e-sklepów. Dlaczego? Bo nowe unijne prawo nakłada na sprzedawców rygorystyczne obowiązki, w tym m.in. konieczność raportowania materiałów pakowych na zagranicznych rynkach zbytu oraz bezwzględną minimalizację pustej przestrzeni w paczkach.

Nieautoryzowane transakcje. Cyfryzacja finansów a nowe ryzyka

W dobie postępującej cyfryzacji, gdy dostęp do rachunku bankowego stał się w praktyce nieograniczony, a realizacja transakcji finansowych sprowadza się do jednego kliknięcia, rośnie skala zagrożeń w obrocie finansowym. Coraz częściej dochodzi bowiem do sytuacji, w których środki pieniężne zostają przetransferowane wbrew woli właściciela rachunku.

REKLAMA

Dlaczego Bitcoin, jako „dobro” o skończonej podaży, może być wart nie 100.000 a 1.000.000 USD?

Bitcoin ma ograniczoną podaż, a jego najmniejsza jednostka to 1 satoshi. Czy właśnie dlatego jego cena może w przyszłości sięgnąć 1 mln USD? Autor przekonuje, że kluczowe znaczenie może mieć rosnąca presja popytowa na aktywa o ograniczonej podaży oraz słabnąca wartość walut fiat.

Nowe cło zmieniło rynek zakupów spoza UE. Dane MF pokazują skalę zmiany

Po wprowadzeniu cła w wysokości 3 euro na przesyłki spoza UE o niewielkiej wartości, ich liczba spadła o połowę. W czerwcu było prawie 4,24 mln zgłoszeń celnych, dotyczących takich przesyłek, w lipcu zaś już tylko 2,1 mln – wynika z danych Ministerstwa Finansów. Był to pierwszy miesiąc obowiązywania nowych regulacji, dlatego na razie trudno przesądzić, czy spadek będzie trwałą zmianą na rynku e-commerce.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA