REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Który kredyt hipoteczny w złotych wybrać?

Comperia.pl
Porównywarka finansowa nr 1
Oferty z najwyższej półki dostępne są tylko dla tych kredytobiorców, którzy dysponują pewnym kapitałem pieniężnym.
inforCMS

REKLAMA

REKLAMA

Powoli zaczynamy przyzwyczajać się do uśmiechniętych twarzy, które z billboardów i ekranów telewizorów nawołują nas do wzięcia kredytu hipotecznego w promocji. Ekspert przeanalizował aktualnie dostępne oferty, porównując standardowe kredyty ze sprzedażą cross-sellingową. Czy warto dać się skusić reklamom?

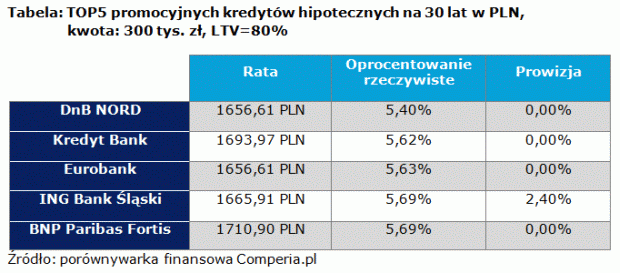
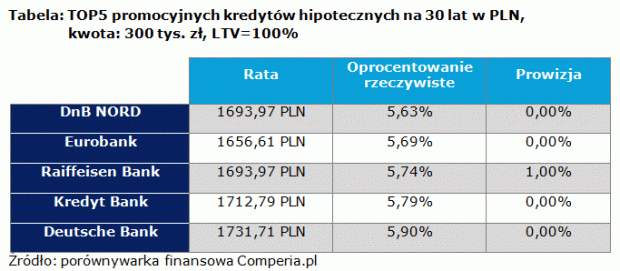
Zasadnicze pytanie brzmi: w której instytucji finansowej kredyt hipoteczny jest najtańszy, a w której dobre warunki to raczej... marzenie ściętej głowy? W zestawieniu uwzględniono kredyty na 300 tys. zł, na okres 30 lat, w złotówkach. Polski pieniądz jest walutą, w której zaciąga się obecnie najwięcej zobowiązań hipotecznych. Według najnowszego raportu AMRON – SARFiN, opublikowanego przez Związek Banków Polskich, w IV kwartale ubiegłego roku kredyty złotówkowe stanowiły 76,6 proc. wszystkich nowo udzielanych kredytów hipotecznych.

REKLAMA

REKLAMA

Taki stan utrzymuje się już od ponad 2 lat. W euro w 3 ostatnich miesiącach 2010 roku zadłużyło się 17,3 proc. wszystkich kredytobiorców, natomiast we franku szwajcarskim – 6,1 proc. A jak przedstawiają się zobowiązania w rodzimej walucie?

Zalety i wady propozycji DnB NORD

Dane bezsprzecznie potwierdzają, że po najtańszy aktualnie kredyt hipoteczny należy udać się do banku DnB NORD. Warunki kredytowania przedsięwzięć mieszkaniowych w tej instytucji są doprawdy świetne, bez względu na to, jaką część wartości mieszkania stanowi wnioskowana kwota kredytu. 0 proc. marży przez pierwszy rok, a potem naprawdę niskie oprocentowanie, wynoszące 1,20 proc. oraz brak prowizji za pożyczenie środków to tylko niektóre zalety wymarzonego kredytu, jeśli o kredycie w ogóle można marzyć.

REKLAMA

Niestety, perspektywa tak korzystnego zadłużenia się pozostaje dla wielu „zwykłych Kowalskich” niedostępna. Można by rzec, że pryska niczym bańka mydlana tuż po tym, jak spojrzy się na regulamin tej aktualnej do końca maja promocji w DnB NORD. Bank uraczy bowiem najkorzystniejszymi warunkami tylko tych klientów, którzy przy okazji nabędą także pakiet Personale lub „private bankingowy” Eksklusiv, złotą kartę kredytową oraz ubezpieczenie kredytu i pakiet ubezpieczeń „DOM i ŻYCIE” lub „DOM i ŻYCIE plus PRACA”.

Dalszy ciąg materiału pod wideo

Dowiedz się także: W których bankach nasza zdolność kredytowa będzie największa?

Co więcej, instytucja zastrzega, iż rachunek osobisty w pakiecie Personale musi istnieć co najmniej przez 5 pierwszych lat po uruchomieniu kredytu i być zasilany kwotą 5 tys. zł miesięcznie. Alternatywnym sposobem na spełnienie tego wymogu jest utrzymywanie w banku aktywów w wysokości minimum 50 tys. zł. To i tak niewiele, gdyż posiadacz pakietu Eksklusiv, jak na klienta bankowości prywatnej przystało, musi zostać prawdziwym krezusem – zasilanie konta kwotą 40 tys. zł lub utrzymywanie w banku aktywów o wartości 100 tys. zł wyklucza wielu, nawet dobrze sytuowanych przedstawicieli klasy średniej, z grona szczęśliwców.

Rzut oka na Tabelę Opłat i Prowizji potwierdza obawę, że nie wszystkim pisane jest udźwignięcie żądań DnB. Pakiet Personale kosztuje 18 zł miesięcznie, zaś karta kredytowa dla jego posiadacza – 150 zł rocznie, choć można „wymigać się” od tej opłaty, jeśli średnio miesięcznie, przez ostatni rok, wydawało się przy użyciu karty minimum 2 tys. zł. Pakiet Eksklusiv jest jeszcze droższy – kosztuje 250 zł kwartalnie, choć karta kredytowa Gold zostaje udostępniana za „jedyne” 100 zł rocznie. Aktywne korzystanie z produktów pozwoli natomiast ominąć obie opłaty.

Polecamy serwis: Budżet domowy

Kredyt w DnB NORD można polecić ludziom, którzy są w stanie strawić wielo-składnikową mieszankę cross-sellingową, jaką zaserwuje im bank. Na deser otrzymają oni korzystny kredyt. Za cenę zerowej prowizji czy troszkę niższych rat nie warto jednak bezmyślnie zakładać konta, kupować karty, ubezpieczenia itd. Wygenerują one więcej kosztów niż korzyści. Chyba, że te wszystkie „przystawki” z menu Pakietu Personale Polak ze średnio wypchanym portfelem, za to sporym apetytem, będzie aktywnie konsumował.

Na dalszych miejscach plasują się m.in. promocyjne oferty Kredyt Banku czy Eurobanku. Nie ma się co oszukiwać – również w tym przypadku otrzymanie najlepszego oprocentowania jest obarczone sporą liczbą dodatkowych, koniecznych do spełnienia warunków. Jeśli drzwi do kredytu obwarowane są „zamkami” o nazwach „konto”, „karta kredytowa”, „lokata”, „ubezpieczenie na życie” i „jednostki funduszu inwestycyjnego”, niektórym nie pozostanie nic innego, jak popatrzeć na świetne warunki tylko przez dziurkę od klucza i obejść się smakiem.
Standardowy kredyt

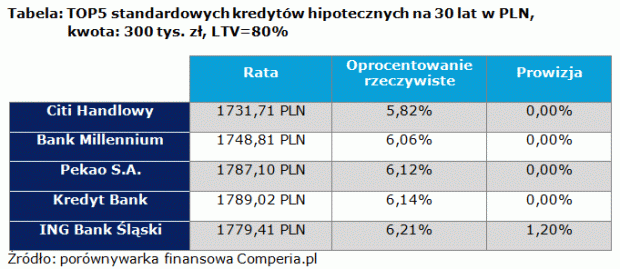
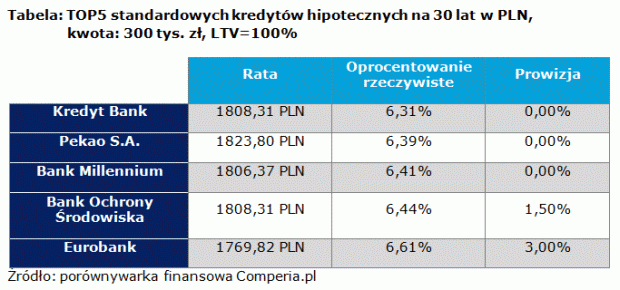
Dla klientów, szukających kredytu hipotecznego „na swoją kieszeń” i nie mają ochoty na cross-sellingowe, promocyjne menu, najodpowiedniejsze będzie sięgnięcie po zwykły jadłospis, który zawiera standardowy kredyt z LTV na poziomie 80 proc. lub 100 proc. Aktualnie do najbardziej otwartych na klientów banków zaliczają się: Pekao S.A., Bank Millennium oraz Kredyt Bank. Równie czytelne i zrozumiałe wydaje się spostrzeżenie, że nawet najlepsze, standardowe kredyty wymagają uiszczania miesięcznej raty, wyższej niekiedy o ponad 100 zł od najlepszych, promocyjnych propozycji.
W podsumowaniu warto powiedzieć, że oferta kredytowa banków jest doprawdy szeroka, dzięki czemu mamy w czym wybierać. Każdy, w zależności od marzeń, zawartości portfela i zdolności kredytowej ma szansę znaleźć coś dla siebie, a kredyt faktycznie pozwala sfinansować zakup mieszkania lub budowę domu. Niestety rosnące w wyniku inflacji stopy procentowe oraz niespecjalnie ostra konkurencja między bankami sprawia, że trudno jest z czystym sercem polecić jeden lub choćby kilka planów kredytowych.

Mikołaj Fidziński

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
Studia dziecka kosztem firmy. Kiedy skarbówka powie „tak”

Matka prowadzi biuro rachunkowe i płaci czesne za studia syna na kierunku finanse i rachunkowość, a syn na podstawie umowy zlecenia księguje w jej firmie faktury. Dyrektor KIS uznał, że takie czesne może być kosztem. Pokrewieństwo nie przekreśla kosztu, ale też go nie uzasadnia.

Drony, odbudowa i wspólny rynek. Ukraina szuka w Warszawie polskich partnerów

Ukraiński minister gospodarki, dyplomaci i szefowie polskich organizacji biznesowych mają się spotkać w piątek w Warszawie na Forum Win-Win. Na stole: odbudowa, drony, przemysł obronny i inwestycje. Sprawdź, co to może oznaczać dla twojej firmy.

Firmy walczą o pracowników. Takie stawki oferuje dziś branża logistyczna

W logistyce i magazynowaniu o wysokości wynagrodzenia decydują nie tylko doświadczenie i kwalifikacje, ale także lokalizacja. Z najnowszego raportu Gi Group wynika, że różnice płacowe między miastami są bardzo wyraźne.

Co dzieje się z polskimi salonami fryzjerskimi i kosmetycznymi? Najnowsze dane nie napawają optymizmem

Polskie salony fryzjerskie i kosmetyczne coraz częściej mają trudności z terminowym opłacaniem rachunków. Dane Krajowego Rejestru Długów pokazują, że mimo spadku liczby dłużników przybywa zaległych płatności.

REKLAMA

Jak obniżyć koszt energii w firmie bez inwestycji? 5 decyzji zakupowych, które wpływają na koszty

Wysoki rachunek za energię nie zawsze oznacza wysokie zużycie energii. Dwie firmy o podobnym profilu działalności i porównywalnym zużyciu mogą płacić różne stawki za jej zakup. O kosztach coraz częściej decyduje nie tylko ilość pobieranej energii, ale również sposób jej zakupu. Obniżanie kosztów energii nie zawsze musi więc zaczynać się od wymiany maszyn, montażu fotowoltaiki czy modernizacji budynku. Znaczenie mają również decyzje podejmowane podczas samego zakupu energii: wybór modelu cenowego, moment zawarcia kontraktu, sposób zabezpieczania ceny czy dopasowanie oferty do rzeczywistego profilu zużycia.

RPP nie ruszyła stóp, ale projekcja NBP zmienia wszystko. Jedna liczba w 2027 r. zaskoczy firmy bardziej niż koszt kredytu

Rada Polityki Pieniężnej znów utrzymała stopy procentowe na poziomie 3,75%, ale prawdziwa bomba kryje się w nowej projekcji inflacyjnej NBP. Choć właściciele firm nerwowo wyczekują tańszego finansowania, twarde wyliczenia pokazują, że zmiana stóp o ćwierć punktu to dla budżetu drobiazg w porównaniu z tym, co dzieje się obecnie w cennikach dostawców. Sprawdzamy, co naprawdę zdecyduje o płynności małych i średnich przedsiębiorstw w 2027 roku.

Mam innowacyjny projekt. Jak uzyskać dofinansowanie z PARP? Nowy nabór Ścieżka SMART B+R

Mam innowacyjny projekt, ale potrzebuję wsparcia finansowego. Jak uzyskać dofinansowanie z PARP? Do 29 grudnia 2026 r. można składać wnioski w ramach naboru "Ścieżka SMART B+R". Pula środków do wykorzystania w nowym naborze to aż 500 mln zł.

Koniec anonimowości dyrektorów brytyjskich spółek: UK weryfikuje tożsamość. Co to oznacza dla polskich przedsiębiorców?

Brytyjski rejestr spółek, Companies House, przechodzi od roli biernego repozytorium danych do roli organu, który sprawdza, kto stoi za spółką. Dla polskich przedsiębiorców, którzy prowadzą działalność przez spółkę Ltd, to zmiana o charakterze systemowym. Dotyczy nie tylko formalności w rejestrze, lecz także sposobu, w jaki spółki są oceniane przez banki, kontrahentów i organy.

REKLAMA

Zostawiasz sobie stary telefon z własnej firmy? Skarbówka widzi tu zaskakujący obowiązek

Przedsiębiorca kupił nowy smartfon, a stary chciał zatrzymać dla siebie. Kasy fiskalnej nie miał i dotąd nie musiał jej mieć. Dyrektor KIS uznał jednak, że takie przekazanie trzeba zaewidencjonować na kasie. Późniejsza sprzedaż telefonu kasy już nie wymaga, ale może dać przychód w PIT.

Wynajmujesz mieszkanie z majątku osobistego? Skarbówka wydała bezwzględny wyrok dla małżeństw

Żona aktywnie pomagała w obsłudze wynajmu, a zarobione pieniądze w całości trafiały do wspólnego portfela na utrzymanie domu. Przekonany o sile Kodeksu rodzinnego podatnik postanowił skorygować deklaracje PIT i podzielić przychód po połowie z małżonką. Dyrektor Krajowej Informacji Skarbowej w najnowszej interpretacji bezlitośnie jednak rozwiał te nadzieje. Fiskus wskazał na potężną pułapkę w przepisach: jeśli nieruchomość stanowi majątek osobisty jednego z małżonków, o wspólnym rozliczeniu czy podziale podatku 50/50 można całkowicie zapomnieć. Sprawdź, jak skarbówka uzasadnia swoją decyzję i dlaczego argumenty o wspólnym gospodarstwie domowym okazały się bezskuteczne.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
