REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Czy opłaca się zrezygnować z cross-sellingu?

Zanim zdecydujemy się na sprzedaż wiązaną, warto rozważyć wszystkie za i przeciw – koszty mogą pójść w górę mimo obniżenia marży.

REKLAMA

REKLAMA

Czy można dostać korzystny kredyt mieszkaniowy i uniknąć kupna innych produktów bankowych? Owszem, ale za cenę wzrostu marży. Ekspertka sprawdziła, jak zmienił się rynek kredytów hipotecznych w ostatnim czasie.

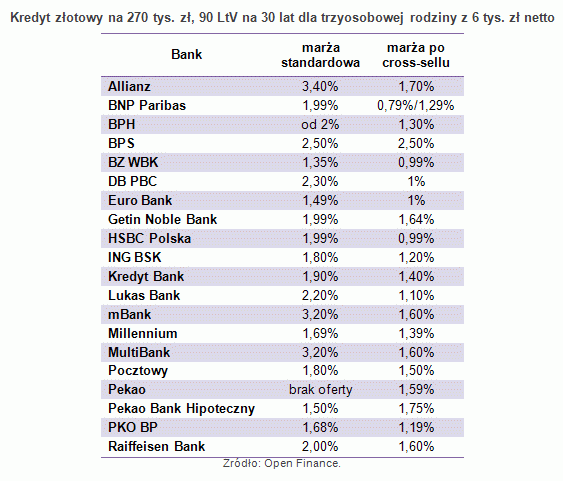
W większości przypadków banki deklarują, że kredyt hipoteczny bez dodatków jak najbardziej da się zaciągnąć. Ale czy faktycznie warto? Spośród 20 banków w prawie co trzecim marża „gołego” kredytu jest co najmniej dwa razy wyższa niż w wersji z maksymalnym pakietem dodatkowych produktów. Pod uwagę wzięto trzydziestoletni kredyt złotowy na 90 proc., z LtV w wysokości 270 tys. zł dla trzyosobowej rodziny z dochodami netto 6 tys. zł. W Allianzie marża bez cross-sellu wzrasta dla takich klientów z 1,7 do 3,4 pkt. proc. (p.p). HSBC zwiększyłby dla nich marżę z 0,99 do 1,99 p.p. Lukas Bank z 1,1 do 2,2 p.p., a mBank i MultiBank z 1,6 do 3,2 p.p. W Deutsche Banku PBC jest jeszcze większe przebicie, bo marża skacze z 1 do 2,3 p.p.

REKLAMA

REKLAMA

Choć istnieje też kilka banków, gdzie różnice nie są tak rażące. W Millennium następuje niewielka zmiana, marża wzrasta z 1,39 do 1,69 p.p., ale bank bezwzględnie wymaga ubezpieczenia na życie. Jeśli nie z banku, to wykupionego gdzie indziej. Niewielką zmianę – z 1,5 do 1,8 p.p. – zaproponuje bez cross-sellu Bank Pocztowy. W Banku BPS nie ma sprzedaży wiązanej, a w Pekao Banku Hipotecznym po dodaniu innych produktów marża odsetkowa, zamiast spadać, wzrasta z 1,5 do 1,75 p.p. Z kolei w Pekao bez cross-sellu kredytu wziąć nie można dostać. Klient musi zdecydować się co najmniej na założenie darmowego konta internetowego, które regularnie będzie zasilał kwotą minimalną w wysokości raty kredytu.

Dowiedz się także: Na czym polega home banking?

Średnia zmiany marży kredytu wśród analizowanych ofert wyniosła około 5 proc. Zamiast 1,41 p.p z cross-sellem klient dostałby 2,1 p.p. bez innych produktów, czyli zamiast raty w wysokości 1571 zł musiałby wykładać co miesiąc 1691 zł. Bagatela, 120 zł miesięcznie więcej. Z kolei zmiana marży z 1 na 2 p.p. (przy trzymiesięcznym WIBOR-ze 4,31 proc.) przekłada się na skok raty z 1501 do 1673 zł. A to z kolei ma wpływ zdolność kredytową klienta – jeśli znajduje się on na pograniczu swoich możliwości kredytowych, przy wyższej marży po prostu może nie otrzymać oczekiwanego kredytu.

REKLAMA
Dalszy ciąg materiału pod wideo

Polecamy serwis: Lokaty

W takiej sytuacji nie jest łatwo być asertywnym, a jednocześnie zostać z kontem i kartami w starym banku, odrzucając cross-sellowe zaloty instytucji, udzielającej kredytu mieszkaniowego. Nie zawsze jednak oferowany spadek marży jest godny uwagi. Szczególnie skomplikowane pakiety ubezpieczeń na życie, od utraty pracy czy od spłaty raty mogą w praktyce przełożyć się na taki wzrost kosztów, że obniżka oprocentowania w żaden sposób tego nie zrekompensuje. Warto więc dobrze wczytać się w warunki ubezpieczeń i dokładnie policzyć korzyści.

Od cross-sellu ucieczki jednak nie ma. Banki są coraz bardziej zdeterminowane, aby klient decydował się obkupić w dodatkowe produkty. W HSBC różnica między ofertami z cross-sellem i bez wzrosła w ciągu kwartału z niecałych 50 do 100 proc. Ofertę i ceny zróżnicował też w ostatnich miesiącach bardziej: Lukas Bank, BZ WBK i Millennium, które obniżyły marżę dla kredytów obudowanych, z kolei Citi Handlowy podwyższył marżę dla kredytu bez dodatków.

Halina Kochalska, Open Finance

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
AI przyspiesza cyberataki. Google: tysiące danych logowania skradzione w mniej niż 6 godzin

Cyberprzestępcy nie wykorzystują już AI wyłącznie do pisania wiadomości phishingowych i szukania luk. Z najnowszego raportu Google Threat Intelligence Group wynika, że systemy agentowe samodzielnie prowadzą cyberataki. W jednej z kampanii tysiące poświadczeń przejęto w czasie krótszym niż sześć godzin. Zagrożone są konta zwykłych użytkowników, a także firmowe AI, kod źródłowy i zasoby chmurowe.

Pracodawcy odkrywają karty. Tak wygląda rynek rekrutacji na koniec roku

32 proc. pracodawców w Polsce planuje powiększenie zespołów między październikiem a grudniem — wynika z Barometru Perspektyw Zatrudnienia. Redukcję etatów w tym okresie zapowiada 15 proc. firm, a ponad połowa badanych (51 proc.) nie przewiduje zmian w strukturze zatrudnienia.

Od listopada 2026 r. firmę założysz tylko przez Internet. Kolejne zmiany w 2028 r.

Od listopada 2026 r. firmę założysz już tylko przez Internet - na stronie biznes.gov.pl. Jakie kolejne zmiany wejdą w życie w listopadzie 2028 r.? Czy Polacy korzystają z e-administracji?

Tokenizacja aktywów: dlaczego proces ten zrewolucjonizuje rynki finansowe i nakręci gospodarkę światową

Spółka akcyjna i giełda przez wieki zmieniały światową gospodarkę. Dziś podobną rewolucję może przynieść technologia DLT i tokenizacja aktywów. Skala potencjalnie uwolnionej wartości jest trudna do wyobrażenia – mowa nawet o dziesiątkach bilionów dolarów.

REKLAMA

Zabezpieczenie roszczeń pieniężnych z transakcji handlowych – kiedy przedsiębiorca nie musi szczegółowo wykazywać interesu prawnego

Wygranie sprawy o zapłatę nie zawsze oznacza odzyskanie pieniędzy. Jeżeli proces trwa kilkanaście miesięcy, a dłużnik w tym czasie wyzbywa się majątku, opróżnia rachunki bankowe albo przenosi aktywa do innych podmiotów, korzystny wyrok może mieć dla wierzyciela znaczenie głównie formalne. Właśnie dlatego przepisy pozwalają zabezpieczyć roszczenie jeszcze przed zakończeniem procesu.

AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię. Ponad połowa nie przeszkoliła pracowników

Większość postanowień AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię wykorzystywania sztucznej inteligencji. Dodatkowo, ponad połowa przedsiębiorców nie przeszkoliła pracowników.

Nieautoryzowane transakcje. Zakres odpowiedzialności dostawcy wydającego instrument płatniczy

Na dostawcy, czyli podmiocie wydającym instrument płatniczy, spoczywa szerszy zakres odpowiedzialności. Dostawca musi zapewnić, że dane uwierzytelniające nie będą dostępne dla osób nieuprawnionych, nie wysyłać niezamówionego instrumentu (chyba że podlega wymianie), umożliwić użytkownikowi zgłoszenie utraty, kradzieży lub nieuprawnionego użycia instrumentu, a także udowodnienie tego zgłoszenia na wniosek użytkownika w ciągu 18 miesięcy.

Negatywne opinie w internecie a ochrona reputacji przedsiębiorcy – gdzie przebiega granica?

Negatywna opinia nie jest sama w sobie bezprawna. Klient może krytycznie ocenić usługę, opisać swoje doświadczenia i przedstawić ocenę współpracy. Granica może jednak zostać przekroczona, gdy wypowiedź przestaje być oceną, a staje się zarzutem przypisującym przedsiębiorcy konkretne, nieprawdziwe zachowanie. Znaczenie może mieć również sposób przedstawienia prawdziwych informacji, jeżeli prowadzi on do zniekształcenia obrazu sytuacji.

REKLAMA

Polskim e-sklepom będzie trudniej znaleźć nabywców zagranicą - wszystko przez zmianę unijnego prawa w sprawie opakowań

E-commerce zderza się z unijnym prawem. Nowe przepisy mogą zahamować zagraniczną ekspansję polskich e-sklepów. Dlaczego? Bo nowe unijne prawo nakłada na sprzedawców rygorystyczne obowiązki, w tym m.in. konieczność raportowania materiałów pakowych na zagranicznych rynkach zbytu oraz bezwzględną minimalizację pustej przestrzeni w paczkach.

Nieautoryzowane transakcje. Cyfryzacja finansów a nowe ryzyka

W dobie postępującej cyfryzacji, gdy dostęp do rachunku bankowego stał się w praktyce nieograniczony, a realizacja transakcji finansowych sprowadza się do jednego kliknięcia, rośnie skala zagrożeń w obrocie finansowym. Coraz częściej dochodzi bowiem do sytuacji, w których środki pieniężne zostają przetransferowane wbrew woli właściciela rachunku.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA