
Zagraniczna podróż służbowa

REKLAMA
REKLAMA
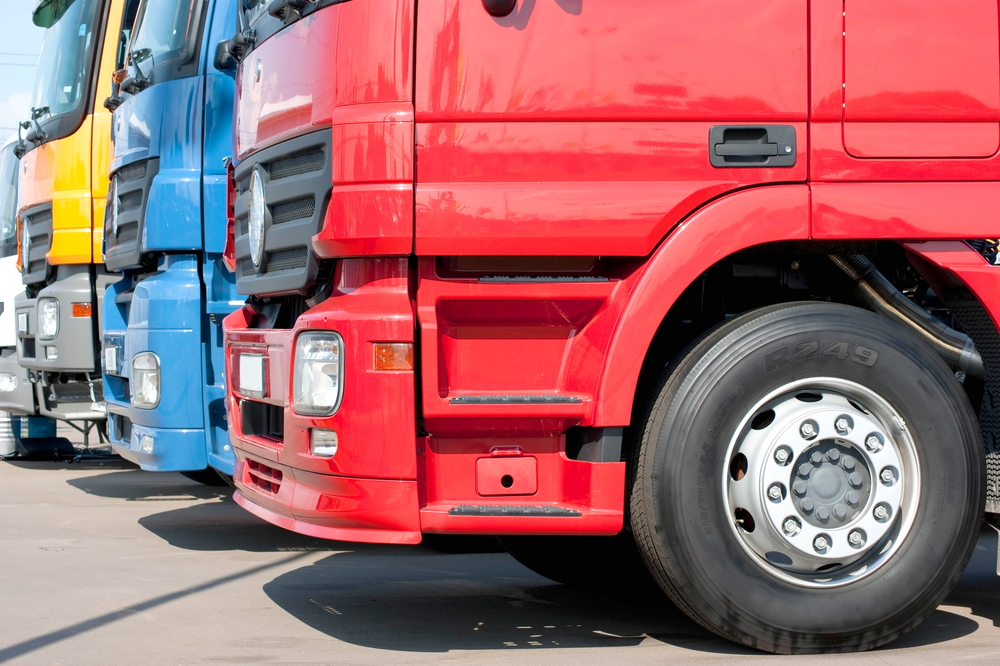
Od wielu lat w orzecznictwie i judykaturze próżno było szukać jednolitego stanowiska w kwestii: czy zapewnienie pracownikowi - kierowcy samochodu ciężarowego odpowiedniego miejsca do spania w kabinie tego pojazdu, podczas wykonywania przewozów w transporcie międzynarodowym, może stanowić zapewnienia przez pracodawcę bezpłatnego noclegu[1]. Udzielenie odpowiedzi twierdzącej na to pytanie powodowałoby, że pracodawca byłby zwolniony z konieczności wypłacenia pracownikowi ryczałtu za nocleg, w przypadku korzystania przez pracownika - kierowcę z kabiny samochodu, podczas dobowego odpoczynku w czasie podróży służbowej międzynarodowej.
REKLAMA
REKLAMA
Wszelkie wątpliwości i rozbieżności w tej kwestii rozwiał Sąd Najwyższy, który w składzie siedmiu sędziów wydał uchwałę z dnia 12 czerwca 2014 r. w sprawie o sygnaturze II PZP 1/14. Uchwała ta została wydana na skutek przedstawienia przez Sąd Najwyższy rozpoznający sprawę II PK 133/13 w Izbie Pracy, Ubezpieczeń Społecznych i Spraw Publicznych zagadnienia prawnego powiększonemu składowi Sądu Najwyższego.
Porozmawiaj o tym na naszym FORUM!
Sąd Najwyższy rozpoznając sprawę pracownika - kierowcy przeciwko pracodawcy o wynagrodzenie za godziny nadliczbowe, diety, ryczałty za noclegi i wynagrodzenie za czas dyżuru, postanowił przedstawić zagadnienie prawne powiększonemu składowi Sądu Najwyższego. Zagadnienie prawne zostało sformułowane w następujący sposób: „Czy stworzenie kierowcy możliwości spania w nocy (nocnego snu) w kabinie samochodu podczas odbywania podróży służbowych w transporcie międzynarodowym zapewnia bezpłatny nocleg, a w konsekwencji, czy pracownikowi nie przysługuje zwrot kosztów takich noclegów (§ 9 ust. 4 rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 19 grudnia 2002 r. w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju (Dz. U. Nr 236, poz. 1991 z późn. zm.), czy też takie należności przysługują i w jakiej wysokości (art. 21a ustawy z dnia 16 kwietnia 2004 r. o czasie pracy kierowców, tekst jedn.: Dz. U. z 2012 r. poz. 1155 w związku z § 9 ust. 1 bądź ust. 2 wymienionego rozporządzenia)”[2]?
REKLAMA
Sąd Najwyższy w powiększonym składzie siedmiu sędziów podjął uchwałę o następującej treści: „Zapewnienie pracownikowi - kierowcy samochodu ciężarowego odpowiedniego miejsca do spania w kabinie tego pojazdu podczas wykonywania przewozów w transporcie międzynarodowym nie stanowi zapewnienia przez pracodawcę bezpłatnego noclegu w rozumieniu § 9 ust. 4 rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 19 grudnia 2002 r. w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju (Dz. U. Nr 236, poz. 1991 z późn. zm.), co powoduje, że pracownikowi przysługuje zwrot kosztów noclegu na warunkach i w wysokości określonych w § 9 ust. 1-3 tego rozporządzenia albo na korzystniejszych warunkach i wysokości, określonych w umowie o pracę, układzie zbiorowym pracy lub innych przepisach prawa pracy”[3].
Orzeczenie nie straciło na swojej aktualności, pomimo tego, że rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 19 grudnia 2002 r. w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju (Dz. U. Nr 236, poz. 1991 z późn. zm.) zostało uchylone 1 marca 2013 r. Obecnie obowiązujący § 16 ust. 4 rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej (Dz. U. z dnia 5 lutego 2013 r.) kwestię ryczałtu za nocleg reguluje identycznie, jak uchylone rozporządzenie.
Sąd Najwyższy w uzasadnieniu uchwały II PZP 1/14 wskazał, że kluczowe znaczenie dla rozstrzygnięcia zagadnienia prawnego ma § 9 ust. 4 rozporządzenia z 2002 r. (tak samo jego odpowiednik § 16 ust. 4 rozporządzenia z 2013 r.), które to przepisy stanowią, że zwrot kosztów noclegu - zarówno w wysokości stwierdzonej rachunkiem hotelowym, w granicach ustalonego na ten cel limitu (ust. 1), jak i w kwocie ryczałtu w wysokości 25% limitu przy braku rachunku - nie będą świadczeniem należnym pracownikowi, gdy pracodawca zapewnia pracownikowi „bezpłatny nocleg”.
Czy podróż służbową wlicza się do czasu pracy?
Jednakże pojęcia „odpowiednie miejsce do spania” i „bezpłatny nocleg” nie mogą być utożsamiane bądź traktowane zamiennie. Świadczyć może o tym chociażby fakt, że ustawodawca używając różnych sformułowań w przepisach traktuje te określenia jako różne pojęcia. Odnosząc się zaś do istoty „ryczałtu” jako świadczenia kompensacyjnego (przeznaczonego na pokrycie kosztów noclegu) wskazać należy, iż świadczenie z założenia jest oderwane od rzeczywistego poniesienia kosztów, tym samym wielokrotnie może się zdarzyć, że nie pokrywa w całości wszystkich wydatków z określonego tytułu (bo nie są one udokumentowane); w zależności od okoliczności konkretnego przypadku kwota ryczałtu - która jako uśredniona i ujednolicona ustalona jest przez prawodawcę - pokryje więc pracownikowi koszty noclegowe w wymiarze mniejszym albo większym niż faktycznie przez niego poniesione[4].
Sąd Najwyższy podsumowując swoje rozważania doszedł do wniosku, że zapewnienie przez pracodawcę pracownikowi (kierowcy wykonującemu przewozy w międzynarodowym transporcie drogowym) odpowiedniego miejsca do spania w kabinie samochodu ciężarowego, czyli wyposażenie samochodu w odpowiednie urządzenia (leżankę, klimatyzację, ogrzewanie itp.) pozwala na wykorzystanie przez kierowcę w samochodzie dobowego (dziennego) odpoczynku, przy spełnieniu warunków określonych w art. 8 ust. 8 rozporządzenia nr 561/06; natomiast nie oznacza zapewnienia mu przez pracodawcę bezpłatnego noclegu w rozumieniu § 9 ust. 4 rozporządzenia z 2002 r. Taki stan rzeczy uprawnia pracownika do otrzymania od pracodawcy zwrotu kosztów noclegu, co najmniej na warunkach i w wysokości określonych w § 9 ust. 1 lub 2 tego rozporządzenia.
Wydanie tego orzeczenia przez Sąd Najwyższy miało na celu ujednolicenie rozbieżności w wykładni oraz unicestwienie rozbieżności interpretacyjnych dotyczących zagadnienia ryczałtu za nocleg dla pracownika - kierowcy odbywającego międzynarodową podróż służbową. Konsekwencją tegoż orzeczenia może być również wzmożony napływ nowych spraw do sądów pracy, które będą procedować w sprawach o zbliżonym stanie faktycznym do sprawy omówionej w niniejszym artykule. Biorąc pod uwagę długofalowe skutki zapadłego orzeczenia, można się spodziewać, że część pracodawców, z uwagi na powiększenie kosztów pracy, powstałych na skutek konieczności wypłaty ryczałtu, o którym mowa powyżej, będzie wycofywało swój kapitał z polskiego rynku usług. Orzeczenie to może również przyczynić się do tego, że pracodawcy będą podejmowali próbę umniejszenia wynagrodzenia pracowników, z uwagi na konieczność wypłaty ryczałtów, przenosząc tym samym część obciążeń na pracowników. Niemniej jednak orzeczenie zwiększa szanse na skuteczne dochodzenie przez pracowników - kierowców należnych im świadczeń z tytułu ryczałtu za nocleg, chociażby z uwagi na doniosłe znaczenie w polskim systemie prawnym uchwał Sądu Najwyższego wydanych w składzie siedmiu sędziów. W przypadku orzeczeń Sądu Najwyższego wydanych w konkretnej sprawie, sąd wprawdzie jest związany orzeczeniem wyłączenie w tej konkretnej sprawie, w której orzeczenie zapadło, w stosunku zaś do pozostałych, sądy są nieformalnie związane rangą autorytetu. W praktyce powyższe oznacza, że sądy na niższych szczeblach starają się wydawać orzeczenia zgodne z duchem uchwał Sądu Najwyższego, dając tym samym wyraz jednolitej interpretacji obowiązujących norm.
Podróż służbową można rozliczyć w kosztach firmowych
Autor: Paulina Kopanska
Niniejszy wpis jest przedmiotem praw autorskich Kancelarii Prawnej Renata Urowska i Wspólnicy sp.k.
[1] W rozumieniu § 9 ust. 4 rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 19 grudnia 2002 r. w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju (Dz.U. Nr 236, poz. 1991 ze zm.) obecnie § 16 ust. 4 rozporządzenia Ministra Pracy i Polityki Społecznej z dnia 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej (Dz. U. z dnia 5 lutego 2013 r.)
[2] Uchwała Sądu Najwyższego z dnia 12 czerwca 2014 r. II PZP 1/14
[3] Uchwała Sądu Najwyższego z dnia 12 czerwca 2014 r. II PZP 1/14
[4] por. wyrok Sądu Najwyższego z dnia 20 października 1998 r., I PKN 392/98, OSNAPiUS 1999 Nr 23, poz. 745


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

