
Zanim refinansujesz kredyt


REKLAMA
REKLAMA
Moment na refinansowanie kredytu złotowego jest idealny. Marże kredytów mieszkaniowych w rodzimej walucie spadły do rekordowo niskich poziomów. Część banków przed końcem roku drastycznie obniżyła marże, chcąc poprawić sprzedaż, a inne zabiegają o klientów konkurencji, mogących wykazać się już historią spłaty.
REKLAMA
REKLAMA
Z drugiej strony, niepewność rozwoju sytuacji nie daje powodów do przekonania, że tak już będzie zawsze. Wręcz przeciwnie. Wiadomo, że od przyszłego roku banki będą miały obowiązek bardziej rygorystycznego liczenia zdolności kredytowej. Zgodnie ze zmienioną Rekomendacją S, klient biorący kredyt mieszkaniowcy, będzie musiał wykazać się możliwością spłaty raty dla kredytu, liczonego na okres 25 lat, nawet gdyby spłacał zadłużenie przez dłuższy czas.
Dlatego warto spojrzeć w umowę kredytową i sprawdzić, jaka jest w niej widnieje marża. Jeśli znacznie przekracza 2 p.p., to znak, że należy poważnie zastanowić się nad refinansowaniem kredytu. Operacja ma szansę powodzenia nawet przy niższej marży, jeśli ta zostanie odpowiednio obniżona, a klient nie będzie zmuszony do opłacenia wysokiej prowizji za wcześniejszą spłatę kredytu.
Co banki oferują w ramach refinansowania?
REKLAMA
Okazji do atrakcyjnego refinansowania nie brakuje. Klient z 18-miesięczną historią kredytową może przenieść kredyt na 100 proc. wartości nieruchomości według uproszczonej ścieżki do DNB Nord. Wystarczy samo oświadczenie o dochodach, aby dostać nowy kredyt bez prowizji, z marżą 1 p.p. Jeśli klient przejdzie przez pełną weryfikację, otrzyma marżę 0,79 proc.
W każdym przypadku konieczne jest jednak założenie konta, na które wpływa 5 tys. zł co miesiąc oraz przyjęcie karty kredytowej. W grę wchodzi też ubezpieczenie 1,8 proc. wartości kredytu na dwa lata, a potem 0,056 proc. zadłużenia co miesiąc przez kolejne trzy lata.
Mocno uatrakcyjnił ofertę kredytów złotowych DB PBC. W efekcie w banku tym wchodzi w grę refinansowanie kredytu do 90 proc. wartości nieruchomości, bez prowizji, z marżą 1,1 p.p. Jeśli klient dodatkowo zdecyduje się na program regularnego oszczędzania, marża wyniesie 0,8 p.p. Dodatkowe konieczne warunki do spełnienia to karta kredytowa i konto z wynagrodzeniem.
Dowiedz się także: Refinansowanie kredytu walutowego w praktyce
Jest też szansa na refinansowanie 100 proc. wartości nieruchomości bez prowizji przy marży 0,9 p.p., jeśli klient, oprócz ROR-u i karty, zdecyduje się też na program oszczędnościowy.
W Citi Handlowym klient, który przeniesie kredyt, stanowiący 90 proc. wartości nieruchomości, może liczyć na darowanie prowizji, która standardowo wynosi 1,3 proc. W zależności od liczby dodatkowych produktów i kwoty kredytu, ma szansę uzyskać marżę od 0,8 do 1,3 p.p.
Klient, który założy konto i będzie na nie przelewał wynagrodzenie, zdecyduje się również na kartę kredytową i limit kredytowy w koncie, przy kwocie kredytu od 250 do 499 tys. zł może liczyć na 1 p.p. marży.
Na klientów konkurencji nastawia się również Nordea. W przypadku przenoszonego kredytu bank nie pobierze 1,5-proc. prowizji i zaoferuje 1,1 p.p. marży. Na liście koniecznych produktów znajduje się konto i karta debetowa. Czy Nordea zgodzi się na przyjęcie kredytu na 100 proc. wartości nieruchomości, będzie zależało od dochodów klienta.
Refinansujący kredyt powinien też wziąć pod uwagę ofertę Eurobanku, gdzie przy zakupie dodatkowych produktów można uzyskać 1 p.p. marży i nie trzeba płacić prowizji. Konieczne są jednak dodatkowe produkty, takie jak: ROR z wynagrodzeniem, karta kredytowa, lokata na rok i pięcioletnie ubezpieczenie ze składką 1,8 proc. wartości kredytu.
Polecamy serwis: Budżet domowy
Kiedy można refinansować kredyte?
Zmiana marży kredytu złotowego z 2,35 na 0,79 p.p. to spadek raty na każde 100 tys. zł o ponad 100 zł (z 682 do 580 zł). Gdy marża spada z 2,35 na 1 p.p., rata maleje o blisko 90 zł, do 593 zł. Jeżeli ktoś ma dziś 3 p.p. marży, po przejściu na 1 p.p. zaoszczędzi na obsłudze każdych 100 tys. zł kredytu ponad 130 zł.
Dobrze jest pamiętać, że opłacalność całej operacji zależy od wielu elementów. Warto je rozważyć, bo nawet gdy dodatkowe koszty wyniosą tysiąc czy dwa tysiące złotych, to po roku czy dwóch kredyt w końcu zacznie być mniej kosztowny.
Na podwyższenie kosztów przeprowadzki kredytu będzie miała wpływ prowizja za wcześniejszą spłatę kredytu w obecnym banku. W niektórych bankach, jak ING BSK, mBank czy MultiBank, przedterminowa spłata nie kosztuje nic, ale zazwyczaj prowizja za ucieczkę wynosi od 1 do 2 proc. W części banków „blokada” trwa trzy lata (Alior, DB PBC, BZ WBK, Citi Handlowy, Credit Agricole, Millennium, Nordea, Pekao, Raiffeisen), w pozostałych będzie to aż pięć lat. Banki od czasu do czasu zmieniają te warunki, więc zapisy w umowach sprzed lat mogą wyglądać inaczej.
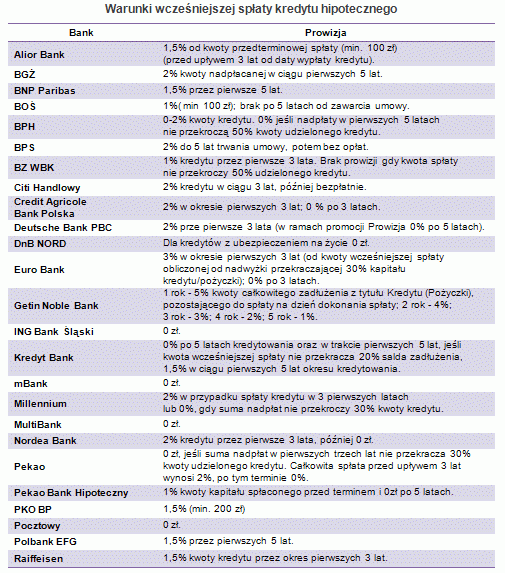
Na liście koniecznych do poniesienia wydatków znajdzie się także zaświadczenie z banku o zadłużeniu, ewentualna ponowna opłata za wycenę nieruchomości, opłacenie ubezpieczenia pomostowego, zanim nowy bank wpisze się do księgi wieczystej. Licząc takie ubezpieczenie, np. na pół roku, jako podwyższenie marży o 1 p.p. (dla 100 tys. zł kredytu) wyniesie ono ok. 400 zł. Do tego trzeba dodać opłatę za wykreślenie starej hipoteki (200 zł) i wpisanie nowej (100 zł).
Uwaga na ubezpieczenie brakującego wkładu
Przy zmianie banku w sytuacji, gdy kredyt przekracza 80 proc. wartości nieruchomości, dobrzej jest też spojrzeć na warunki ubezpieczenia brakującego wkładu. Porzucenie banku, gdzie te stawki są wysokie, może wyjść tylko na dobre.
W mBanku i MultiBanku co trzy lata jest to np. 4,5 proc. od brakującego wkładu. W BPH, BOŚ i Pocztowym ponad 3 proc. Co to oznacza dla klienta? Przy kredycie na 100 tys. zł z brakującym wkładem 20 tys. zł, po trzech latach spłaty trzeba się liczyć z wydatkiem co najmniej 400 zł (3 proc.) i koniecznością powtórzenia prowizji za kolejne trzy lata.
Niemało trzeba też zapłacić w Nordei, gdzie składka ubezpieczenia brakującego wkładu zawarta jest w comiesięcznej racie. Bank na czas zejścia do 80 proc. wartości nieruchomości podwyższa marżę o 0,25 p.p. W efekcie może ono kosztować dla opisywanego kredytu ponad 2,6 tys. zł. Jeszcze gorzej sytuacja wygląda w BGŻ, gdzie marża podwyższana jest o 0,4 p.p.
Ubezpieczenia brakującego wkładu nie ma już jednak w BZ WBK i Getin Noble Banku, ani w ING BSK, Citi Handlowym i BNP Paribas, jednak tam można uzyskać kredyt na maksymalnie 90 proc. wartości nieruchomości. Stosunkowo niskie koszty takiego ubezpieczenia są w Alior, Pekao, DNB Nord i DB PBC, który liczy składkę dopiero dla kwoty, przekraczającej 90 proc. wartości nieruchomości.
Na pewno ubezpieczenie brakującego wkładu jest elementem, który warto poważnie brać pod uwagę przy opuszczaniu banku jak i wyborze nowego.
Polecamy serwis: Inwestycje
Daj szansę obecnemu bankowi
Przed decyzją o przeniesieniu kredytu zawsze warto najpierw spróbować negocjować warunki umowy w dotychczasowym banku. Najlepiej złożyć dobrze uzasadnione pismo z propozycją obniżenia ceny.
W przypadku kredytów z dopłatami do odsetek, refinansowanie w ogóle nie wchodzi w grę. Osoby, które mają kredyty, zaciągnięte w ramach programu Rodzina na Swoim, muszą przetrwać osiem lat w banku, w którym zaciągnęły kredyt. Dopiero później mogą zacząć myśleć o refinansowaniu.



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

