REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
korekta VAT, ulga na złe długi. / Fot. Fotolia
fot. Fotolia

REKLAMA

REKLAMA

Z ulgi na złe długi mogą skorzystać jedynie osoby będące podatnikami VAT, które dokonały sprzedaży i mają problem z odzyskaniem od kontrahenta zapłaty za towar bądź usługę. W jakich sytuacjach można skorzystać z tej ulgi?

Rozliczenie podatku VAT na zasadach korzystania z ulgi na złe długi reguluje art. 89a ustawy o VAT. Wprowadzenie przez ustawodawcę takich regulacji ma na celu pomoc w odzyskaniu zapłaconego podatku w przypadku, gdy należne kwoty podlegające opodatkowaniu nie zostały otrzymane. Innymi słowy, jeżeli podatnik odprowadził należny podatek VAT z tytułu dokonanych czynności, za które kontrahent się z nim nie rozliczył – może starać się o odzyskanie należnej kwoty podatku, jeżeli uprawdopodobni nieściągalność wierzytelności.

REKLAMA

REKLAMA

Zgodnie z art. 89a ust. 1a ustawy o VAT, uprawdopodobnienie nieściągalności wierzytelności ma miejsce wówczas, gdy nie została ona uregulowana bądź zbyta w jakiejkolwiek formie w ciągu 150 dni od dnia upływu terminu płatności wynikającego z umowy czy faktury.

Z ulgi na złe długi nie może natomiast skorzystać podatnik VAT, który dokonał sprzedaży osobie, która nie prowadzi działalności gospodarczej.

Chcesz dowiedzieć się więcej? Zapisz się na nasz newsletter!

REKLAMA

Faktura korygująca - czy można zmusić do poprawienia faktury?

Dalszy ciąg materiału pod wideo

Warunki konieczne do spełnienia przez wierzyciela

Aby podatnik, będący wierzycielem mógł skorzystać z ulgi na złe długi musi spełnić kilka warunków:

  1. podatnik, na rzecz którego została dokonana sprzedaż bądź świadczenie usługi musi należeć do czynnych podatników VAT oraz nie znajdować się w tracie postępowania upadłościowego bądź likwidacyjnego,
  2. w dniu poprzedzającym dzień złożenia korekty :
  • wierzyciel i dłużnik powinni być zarejestrowani jak podatnicy czynni VAT,
  • dłużnik nie może być w trakcie postępowania upadłościowego bądź likwidacji
  1. od dnia wystawienia faktury, z której wynika wierzytelność nie minęły dwa lata (licząc od końca roku, w którym faktura została wystawiona).

Skorzystanie z odliczenia ulgi na złe długi wiąże się z dokonaniem korekty deklaracji VAT. Dla podatnika oznacza to, że powinien przede wszystkim zawiadomić dłużnika o konieczności uregulowania wierzytelności a następnie złożyć zawiadomienie do urzędu skarbowego o korekcie. Zawiadomienia dokonuje się na formularzu VAT – ZD:
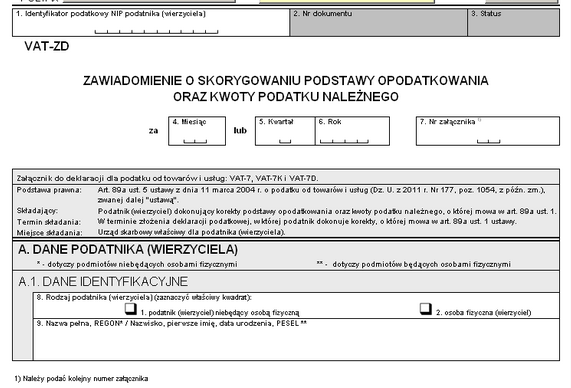

Ważne jest, ze korekty podatku należnego nie można dokonać wcześniej niż po upływie 14 dni, jakie ma dłużnik na spłatę należności, licząc od dnia otrzymania zawiadomienia od wierzyciela. A także, że wierzyciel nie mógł wykazać tej korekty przed okresem rozliczeniowym, w którym uzyskał potwierdzenie odbioru tego zawiadomienia przez dłużnika (wyr. WSA w Poznaniu, I SA/Po 327/13).

W ramach ulgi na złe długi podatnik – wierzyciel uzyska możliwość zmniejszenia podatku należnego wraz z podstawą opodatkowania tylko w dokonywaniu rozliczenia za okres, w którym upłynęło 150 dni od daty terminu płatności. Nie będzie miała tu zatem kluczowego znaczenia deklaracja za wskazany okres rozliczeniowy a termin, jaki upłynął od daty terminu płatności.

Odliczenie VAT–u od zakupu nawigacji

Obowiązki dłużnika w procedurze odliczania ulgi

Obowiązki dłużnika w ramach odliczania ulgi na złe długi zostały uregulowane w art. 89b ustawy o VAT. Jeżeli zatem dłużnik nie zapłaci w terminie 150 dni wierzytelności w jakiejkolwiek formie, wynikającej z faktury bądź umowy, wówczas zobowiązany jest do dokonania korekty kwoty naliczonego podatku, wynikającej z faktury. Jeżeli jednak podatnik – dłużnik ureguluje wierzytelność najpóźniej do końca okresu rozliczeniowego, w którym upłynął termin 150 dni – nie powstanie obowiązek korekty. W przypadku, gdy dłużnik uregulował w terminie jedynie część należności, wówczas obowiązek dokonania korekty naliczonego podatku będzie obejmował nieuregulowaną część należności. W razie kontroli podatkowej ze strony naczelnika urzędu skarbowego lub organu kontroli skarbowej, którzy stwierdzą nieprawidłowości i naruszenie obowiązku dokonania spłaty wierzytelności w terminie 150 dni – podatnik/dłużnik będzie miał nadal prawo do dokonania korekty VAT. Wówczas też organ podatkowy, przeprowadzający kontrolę może ustalić dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty naliczonego podatku, wynikającego z nieopłaconych faktur.

Czy podatek VAT można zaliczyć w koszty firmy?

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
Wartość rynkowa spółki w podatkach – jak obronić wycenę przy aporcie, sprzedaży udziałów i transakcjach powiązanych

Wycena finansowa i wartość rynkowa w rozumieniu przepisów podatkowych to nie to samo. Pierwsza jest narzędziem, druga kategorią prawną. Różnica ma znaczenie wtedy, gdy trzeba bronić transakcji, a nie tylko ją przeprowadzić.

Fundacja rodzinna i sukcesja firmy. Jak zabezpieczyć majątek, przekazać biznes następcom i uniknąć konfliktu?

Wielu przedsiębiorców buduje firmę przez kilkadziesiąt lat, ale odkłada pytanie o to, co stanie się z nią po ich śmierci lub wycofaniu się z zarządzania. Dziedziczenie udziałów przez kilkoro spadkobierców nie zawsze zapewnia ciągłość decyzji biznesowych. Może też ujawnić spory dotyczące dywidend, sprzedaży majątku i udziału poszczególnych członków rodziny w firmie.

Bank czy fintech dla spółki zagranicznej? Konto firmowe, due diligence i rekomendacje na 2026 rok

Rejestracja spółki za granicą nie gwarantuje automatycznie rachunku do obsługi płatności. Banki oraz fintechy osobno oceniają właścicieli, model działalności i przewidywane przelewy. Bez sprawnego konta nawet legalnie zarejestrowana firma może mieć problem z rozliczeniami. Wybór dostawcy nie powinien zależeć wyłącznie od czasu otwarcia lub miesięcznej opłaty. Istotne są dostępne waluty, funkcjonalność, zasady ochrony środków, koszty transakcji oraz stabilność relacji z instytucją finansową.

Baner cookies na stronie firmy w 2026 r. Jakie obowiązki ma przedsiębiorca i jakie błędy popełnia najczęściej?

Od 10 listopada 2024 r. zasady dotyczące plików cookies określa art. 399 ustawy Prawo komunikacji elektronicznej (Dz.U. z 2024 r. poz. 1221 ze zm.), który zastąpił art. 173 Prawa telekomunikacyjnego. Na wielu firmowych stronach baner się wyświetla, a Google Analytics czy piksel Meta działają, zanim użytkownik cokolwiek kliknie. Wyjaśniamy, kiedy zgoda jest potrzebna, i opisujemy test, który właściciel firmy zrobi sam w przeglądarce.

REKLAMA

Poza paragrafem [WYWIAD]

Rozmowa z Małgorzatą Krzyżowską, adwokatem, właścicielką kancelarii Aliant® w Polsce i Head of Central Europe Practice w Aliant® International Law Firm z siedzibą w Szwajcarii, o zarządzaniu ludźmi, odpowiedzialności menedżerów i trudnych decyzjach organizacyjnych

Cyberbezpieczeństwo: czy małych i średnich przedsiębiorców stać na skuteczną ochronę? [Wywiad infor.pl]

Czy małą firmę stać na ochronę przed cyberprzestępcami? Mikołaj Lipiński, szef Bitdefender Polska, przekonuje, że barierą nie są pieniądze, lecz wiedza właścicieli i zarządów. W rozmowie wyjaśnia, na czym nie warto oszczędzać, dlaczego porządek w dostępach jest ważny , co robić po ataku i jak przepisy NIS2 dotkną także firmy, które formalnie im nie podlegają.

Zakładanie firmy w Polsce? Polacy wskazują na poważne bariery

55 proc. badanych uważa, że obecne przepisy, podatki i warunki gospodarcze w Polsce nie sprzyjają przedsiębiorczości i zakładaniu własnych firm – wynika z sondażu na zlecenie „Dziennika Gazety Prawnej”.

Niepotrzebne subskrypcje, zdublowane licencje i AI. Gdzie uciekają pieniądze firm?

Firmy płacą za oprogramowanie coraz więcej, często nie zdając sobie sprawy, jakie zasoby faktycznie posiadają. Audyt licencji, subskrypcji i narzędzi AI pomaga odzyskać kontrolę nad środowiskiem IT i ograniczyć koszty.

REKLAMA

Obowiązki przejrzystości w AI Act. Kiedy firma musi informować o wykorzystaniu sztucznej inteligencji?

Wykorzystanie sztucznej inteligencji w działalności przedsiębiorstw przestało ograniczać się do wewnętrznych narzędzi usprawniających pracę. AI coraz częściej bezpośrednio komunikuje się z klientami, generuje treści marketingowe, obrazy i nagrania albo analizuje określone cechy i zachowania osób.

Alibaba.com i 1688. Jak sprawdzić dane chińskiego dostawcy przed pierwszą płatnością?

Dla wielu zagranicznych firm szukających dostawcy w Chinach naturalnym miejscem poszukiwań jest Alibaba.com. Na chińskim rynku krajowym podobną rolę pełni 1688. Obie strony korzystają z „profilu dostawcy”, ale w przebadanej próbie profile te nie zawierały tych samych danych. Różnica dotyczy najważniejszej rzeczy przed pierwszym przelewem: kim prawnie jest sprzedawca.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
