
Współczynnik Pearsona – miara współzależności cz. I.


REKLAMA
REKLAMA
1. Czy nakłady na reklamę, mają odzwierciedlenie w obrotach, a jeśli tak, to czy w tym samym okresie czy z pewnym opóźnieniem?
REKLAMA
REKLAMA
2. Czy warto było do regulaminu wynagradzania pracowników handlowych, wprowadzać premię od uzyskanego obrotu, w celu zwiększenia przychodów firmy?
3. Czy dni i godziny, w których sprzedażą telefoniczną zajmowało trzech pracowników, a nie jak zazwyczaj dwóch, to był czas wzrostu obrotów?
4. Czy wprowadzenie nowego asortymentu do oferty sprzedaży, w celu pobudzenia sprzedaży już wcześniej oferowanego wyrobu, okazało się zasadne?
REKLAMA
Takie i podobne dylematy ma chyba każdy zarządzający, który podejmuje decyzje ważne dla firmy. Bardzo często odpowiedź przychodzi sama, a przynajmniej zarządzający ma poczucie, że ją już zna. Czasami jednak nie jest to aż tak oczywiste albo nie wystarczy wiedzieć i trzeba udowodnić, np. przełożonym czy inwestorowi. Tu z pomocą może nam przyjść statystyka, a w tym konkretnym przypadku, współczynnik Pearsona (r).
Całkowicie pominiemy teorię i wzory. Skorzystamy z dobrodziejstwa, jakie daje arkusz kalkulacyjny i wbudowane w taki arkusz funkcje matematyczne[1]. Zajmiemy się, na ile to możliwe, wyłącznie praktycznym aspektem współczynnika Pearsona, jak się okaże, względnie prostym do praktycznego wykorzystania i zastosowania w firmie. Jednak zanim przejdziemy do przykładów, kilka uwag ogólnych:
Po pierwsze, jeśli zamierzamy zbadać czy istnieje liniowa zależność (korelacja) pomiędzy dwiema zmiennymi, powinniśmy sobie najpierw odpowiedzieć na pytanie czy istnieje logiczna podstawa do występowania takiej zależności. Jeśli nie potrafimy wykazać tej podstawy, przeprowadzanie wyliczeń nie ma sensu, bo interpretacja uzyskanych wyników też nie będzie mieć sensu. Nie bada się współczynnika korelacji pomiędzy poziomem inflacji w Polsce, a poziomem stanu wody w Wiśle. Badanie współczynnika korelacji liniowej pomiędzy wiekiem człowieka a jego wzrostem, ma sens tylko w pewnym przedziale. Potem już nie. Więcej. Nieuwzględnienie tego faktu, będzie prowadzić do wypaczenia wyników i w skrajnym przypadku może się okazać, że badacz tej korelacji nie dostrzeże lub wykaże ją, jako bardzo małą.
Polecamy: Wpływ poziomu zapasów na wynik finansowy firmy
Po drugie, współczynnik korelacji liniowej Pearsona przybiera wartości od -1 do 1. Wartości skrajne (-1 i 1) świadczą o całkowitej korelacji (dodatniej lub ujemnej) pomiędzy obserwowanymi zmiennymi. Wartość „0” świadczy o braku korelacji. Wartości pośrednie informują nas o jej sile. Przy czym to, co dla jednych będzie korelacją wysoką, dla innych może być korelacją zdecydowanie zbyt małą. Wartość współczynnika Pearsona I 0,9 I w dziedzinach takich jak ekonomia czy socjologia najpewniej będzie uważana za bardzo wysoką, natomiast w fizyce czy medycynie, może okazać się zbyt mała. Ogólnie przyjmuje się, i na nasze potrzeby to całkowicie wystarczy, że:
- r(X;Y)= 0 – korelacja nie występuje, zmienne nie są skorelowane ze sobą;
- 0 < r(X;Y) < I 0,3 I – korelacja jest nikła lub bardzo słaba;
- I 0,3 I < r(X;Y) < I 0,5 I – korelacja jest przeciętna (praktycznie dla nas słaba);
- I 0,5 I < r(X;Y) < I 0,7 I – korelacja jest wysoka (praktycznie dla nas przeciętna);
- I 0,7 I < r(X;Y) < I 0,9 I – korelacja bardzo wysoka (praktycznie dla nas wysoka i bardzo wysoka);
- I 0,9 I < r(X;Y) < I 1 I - korelacja prawie doskonała.
Po trzecie, Ogólnie możemy powiedzieć, że warto analizować korelację tam, gdzie:
- dostrzegamy jej występowanie i chcemy poznać jej wartość liczbową np. po to, by mieć argumenty;
- korelacji nie dostrzegamy, albo nie dostrzegamy na spodziewanym poziomie, ale się jej spodziewamy i chcemy przeanalizować sytuację;
- korelacji nie dostrzegamy, ale jej szukamy np. hurtownia lub firma produkcyjna analizuje wzajemny wpływ sprzedaży jednych towarów na wielkość obrotu innymi towarami z uwagi na ich wzajemny, komplementarny lub substytucyjny charakter (może to być pomocne przy planowaniu produkcji/zakupu).
Po czwarte, o ile to jest możliwe, powinniśmy unikać sytuacji, gdzie wnioski z przeprowadzonej analizy, będziemy wyciągać na podstawie tylko jednego źródła tej analizy (np. zbadania korelacji liniowej za pomocą współczynnika Pearsona). Tak więc, niekiedy, z ostrożnością powinno się podchodzić do stwierdzenia że silna korelacja świadczy niezbicie o silnej współzależności. Silna korelacja występująca pomiędzy zmiennymi, bardzo podnosi prawdopodobieństwo, że tak właśnie jest. Niekiedy, podnosi to prawdopodobieństwo do takiego poziomu, że więcej argumentów nam już nie potrzeba. Jeśli jednak chcemy mieć pewność jak jest w istocie, powinno się to dodatkowo zweryfikować innymi metodami.
Zarząd spółki „Nord”, produkującej specjalistyczne obuwie robocze, rozważa zintensyfikowanie działań marketingowych w celu: po pierwsze, zmniejszenia amplitudy wahań w wolumenie produkcji w poszczególnych miesiącach i po drugie, o ile to będzie możliwe podniesienia wolumenu sprzedaży swoich wyrobów minimum o 15% w skali roku. Marketing firmy, to głównie dwa kierunki:
a. reklama prasowa w pismach specjalistycznych;
b. reklama bezpośrednia (kierowana), adresowana do wytypowanych, potencjalnych klientów, polegająca na osobistych wizytach wysokiego rangą przedstawiciela zarządu firmy „Nord” i dostarczaniu próbek nowego asortymentu firmy do testowania.
Przeanalizowano dane z ostatnich 18 miesięcy. Porównano uzyskiwane w tym czasie obroty (X) i ponoszone nakłady na reklamę prasową (Y1), oraz obroty (X) i ponoszone nakłady na reklamę kierowaną (Y2). Zjawisko sezonowości, w tej branży, nie występuje. Tabela danych wygląda następująco: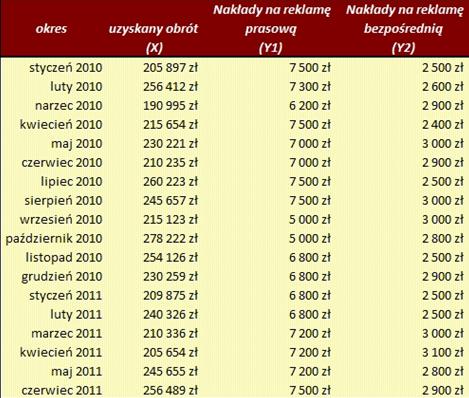
Wykonane, w arkuszu kalkulacyjnym, wyliczenia współczynnika Pearsona obrotów z danego miesiąca (X) z nakładami na reklamę pasową (Y1) w tym czasie, w okresie analizowanych 18 miesięcy wykazują całkowity brak korelacji (r(x;y1)= -0,05). Zresztą podobnie nie stwierdzono korelacji pomiędzy X i Y2 (r(x;y2)= -0,25). Ktoś z komórki marketingu zasugerował, że przecież niekoniecznie reakcja na reklamę musi wystąpić w miesiącu jej występowania. Być może jest tu pewne opóźnienie? Firmy, którym w ramach marketingu bezpośredniego przekazywane jest obuwie do testowania mają na te testy od 4 do 6 tygodni. Zbadano, więc korelację pomiędzy nakładami na reklamę w jednym miesiącu a uzyskanymi obrotami w miesiącu następnym (X+1). Uzyskane wyniki również nie napawały optymizmem. Odpowiednio (r(x+1;y1)) wyniosło: -0,38 o 0,02 (zob. tabela poniżej). Przełom nastąpił, kiedy zbadano korelację pomiędzy nakładami na reklamę w danym miesiącu, a uzyskanymi obrotami po upływie dwóch miesięcy (X+2). Co prawda koszty reklamy prasowej (Y1) nadal pozostawały całkowicie nie skorelowane z obrotami firmy (r(x+2;y1)= -0,15), ale już koszty reklamy bezpośredniej (Y2) wykazywały bardzo wysoki współczynnik korelacji liniowej co sugeruje istotną zależność pomiędzy nakładami na tę formę reklamy a uzyskiwanymi obrotami (r(x+2;y2) = 0,91).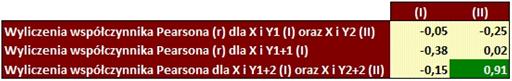
W celu upewnienia się czy faktycznie ta silna zależność pomiędzy nakładami na reklamę bezpośrednią, a uzyskiwanymi obrotami dwa miesiące później, nie jest przypadkowa, zweryfikowano „czy”, a jeśli „tak”, to w jakich miesiącach zamówienia składały firmy, które odwiedzał przedstawiciel zarządu. W ten sposób potwierdziło się, że faktycznie, jeśli testowane obuwie spotka się z przychylną oceną ze strony potencjalnego klienta, to zamówienie składane jest najczęściej po 50-90 dniach od wizyty przedstawiciela firmy.
W ten sposób, zarząd, uzyskał bardzo wiarygodną informację, że kluczem do zmniejszenia amplitudy obrotów, w poszczególnych miesiącach, i próby zwiększenia tych obrotów w skali roku, może być odpowiednia polityka marketingowa w zakresie reklamy bezpośredniej.
Polecamy: Współczynnik Pearsona – miara współzależności cz. II
[1] Samo przeprowadzenie wyliczenia współczynnika korelacji Pearsona w arkuszu kalkulacyjnym jest wyjątkowo proste. Wystarczy w arkuszu wprowadzić dwie kolumny z wynikami, pomiędzy którymi chcemy zbadać czy zachodzi związek korelacyjny i jak jest on silny. Następnie, zaznaczamy dowolną pustą komórkę, w której mają być przeprowadzone wyliczenia współczynnika korelacji, a w menu wybieramy zakładkę „wstawianie funkcji”. Tam (w funkcjach statystycznych) znajdziemy funkcję o nazwie „Pearson” lub „wsp. korelacji”. Wybieramy tę funkcję i postępujemy zgodnie z ukazującą się instrukcją. Polega to na zaznaczeniu myszką obszaru pierwszej kolumny z wcześniej wprowadzonymi danymi co zapisuje się do pierwszego wiersza wyświetlonej tabeli, a następnie, analogicznie, drugiej kolumny danych do wiersza drugiego. Zatwierdzenie wykonanej operacji kończy procedurę, a wywołana funkcja wylicza i zwraca wynik współczynnika korelacji, który wystarczy odczytać.



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

