REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Jaki wpływ na ilość udzielonych kredytów mają depozyty i współczynnik wypłacalności?

REKLAMA

REKLAMA

Jeżeli bank ma przewagę depozytów nad kredytami i wysoki wskaźnik płynności, oznacza to, że posiada on duże możliwości kapitałowe. Istnieje duże prawdopodobieństwo, że taki bank będzie zainteresowany sprzedażą kredytów.

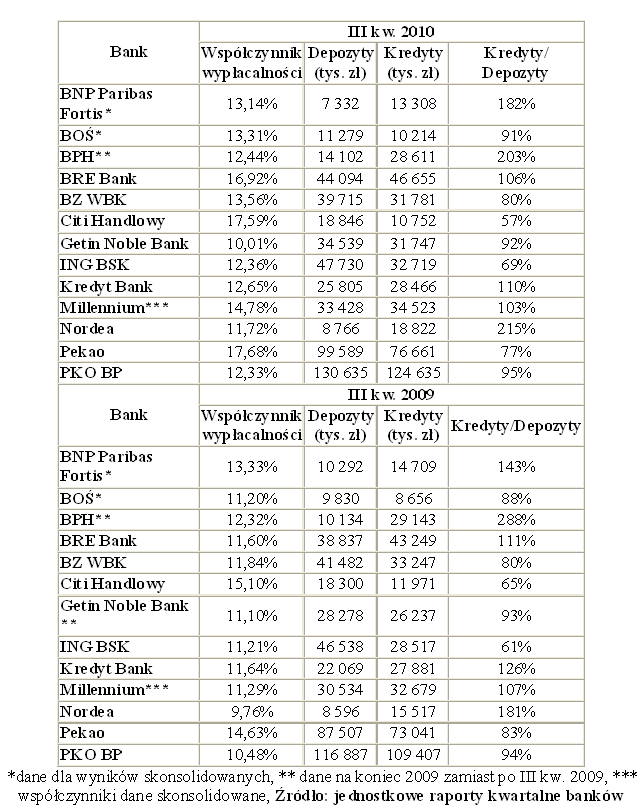
Zdecydowanym rekordzistą, jeśli chodzi o zapas oszczędności klientów, które można przeznaczyć na kredyty, jest Citi Handlowy. W banku tym relacja kredytów do depozytów pod koniec września wyniosła jedynie 57 proc. Tuż za nim jest ING Bank Śląski, gdzie kredyty to jedynie 69 proc. depozytów. O finansowaniu marzeń Polaków kredytami z rozmachem mogą opowiadać również Pekao i BZ WBK. W Pekao, drugim co do wielkości banku na rynku wskaźnik ten wynosi – 77 proc., a z kolei w piątym BZ WBK – 80 proc. Mniej kredytów niż depozytów mają także BOŚ i Getin Noble Bank (odpowiednio 91 i 92 proc.). 

REKLAMA

REKLAMA

W granicach 95 proc. balansuje PKO BP, rok temu jego relacja kredytów do depozytów wynosiła 94 proc. Bank ten hojnie kredytował w minionych miesiącach zarówno klientów indywidualnych jak i firmy. W 12 miesięcy zwiększył wartość kredytów o ponad 14 mld zł, nieco wolniej natomiast powiększał depozyty (doszło niecałe 14 mld zł).

Przewaga kredytów nad depozytami

W sześciu pozostałych bankach giełdowych kredyty klientów przeważają nad ich depozytami. Nieznaczną przewagę pożyczek widać w Millennium, Kredyt Banku i BRE, ale już bardzo dużą w BPH, BNP Paribas Fortis czy Nordei. Te trzy ostatnie banki w dużym stopniu finansują akcję kredytową pieniędzmi pozyskanymi od inwestora strategicznego. Model ten szczególnie upodobała sobie Nordea, która mimo, że nie walczy ostro o depozyty klientów, nie żałuje na kredyty – relacje kredytów do depozytów ze 181 proc. przed rokiem podniosła już do 215 proc. A od września 2009 do września 2010 zwiększyła pulę kredytów o niebagatelną kwotę ponad 3 mld zł, osiągając pulę 19 mld zł. Ale już w BNP Paribas i BPH portfele kredytowe skurczyły się.

REKLAMA

Dowiedz się także: Dlaczego przez Rekomendację S III może być trudno o kredyt walutowy?

Dalszy ciąg materiału pod wideo

Generalnie kryzys finansowy sprawił, że banki zdecydowanie większą wagę przykładają do zdobycia bazy depozytowej i ambicją większości instytucji jest, aby pieniądze na kredyty pochodziły właśnie z oszczędności, a nie z pożyczek na rynku międzybankowym czy też od inwestora strategicznego. W myśl tej polityki w ciągu roku przewaga kredytów nad depozytami na całym rynku spadła z 119,4 proc. do 115,6 proc.

Istnieje duża szansa na uzyskanie kredytu w banku, który nie narzeka na brak pieniędzy. Prawdopodobieństwo, że pożyczy, jest z pewnością większe niż u konkurencji, która nie śmierdzi groszem. Biorąc to pod uwagę, warto ubiegać się o kredyt w Citi Handlowym, ING Banku Śląskim, Pekao i BZ WBK.

Wysokie współczynniki wypłacalności 

Nie mniej ważne dla możliwości kredytowych są współczynniki wypłacalności. Zwracają na nie uwagę zwłaszcza banki z dużą przewagą depozytów nad pożyczkami. Wysokimi współczynnikami wypłacalności mogą pochwalić się Handlowy, Pekao, ING BSK i BZ WBK. Gdy wymagane minimum wynosi 8 proc. a za próg przyzwoitości uznaje się 10 proc., to w Pekao i Citi Handlowym wynoszą one ponad 17 proc. Z kolei w BZ WBK wskaźnik ten szacuje się grubo powyżej 13 proc., a w ING BSK – 12 proc. Z wyjątkiem BNP Paribas Fortis wzrósł on we wszystkich pozostałych bankach, notowanych na GPW. Wzrost ten stał się regułą dla całego sektora, gdzie współczynnik wypłacalności przed rokiem zwiększył się do 13,9 proc. z 12,2 proc.

Polecamy serwis: Kredyty

Z jednej strony nadpłynność wielu instytucji, szczególnie dużych, dobrze wróży poszukującym kredytów, z drugiej strony nie przesądza ostatecznie o kredytowej hojności banków.

Nadpłynność banków a dywidenda

Rosnące odpisy na niespłacane w terminie kredyty powodują, że niejednemu analitykowi kredytowemu zadrży ręka, zanim podpisze się pod wnioskiem kredytowym. Jak podaje nadzór finansowy, po trzech kwartałach wartość odpisów, m.in. na nieregularne kredyty, wyniosła już 8,618 mld zł. Gdyby nie to, zyski banków nie wyniosłyby 8,6 mld zł, tylko dwa razy więcej. Na dodatek jest to kwota o 400 mln zł wyższa niż przed rokiem. Dlatego banki wciąż mogą trzymać pieniądze, zamiast pożyczać klientom. Tak np. dzieje się w Citi Handlowym, którego przewaga depozytów nad kredytami – ich portfel spadł o 1,2 mld zł – od września 2009 r. do września 2010 r. wzrosła z 35 do ponad 40 proc., a współczynnik wypłacalności skoczył z wysokiego pułapu 15,1 proc. na jeszcze wyższy – 17,6 proc. Nie można też powiedzieć, że klienci Pekao mocno korzystają z jego nadpłynności. Bank ten od jesieni zeszłego roku do końca września tego roku zwiększył wartość kredytów o 3,6 mld zł, podczas gdy nowych depozytów zebrał 12,5 mld zł. 

Zamiast przysłużyć się kredytom, wysokie współczynniki wypłacalności mogą być argumentem za wypłatą dywidendy, której banki poskąpiły w zeszłym roku ze względu na zalecenie Komisji Nadzoru Finansowego.
Źródło: Open Finance

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
AI może zabrać etaty. Menadżerowie wskazują, co czeka pracowników w ciągu 3 lat

Sztuczna inteligencja może w najbliższych latach mocno zamieszać na rynku pracy i nie jest to dobra wiadomość dla pracowników. Ponad połowa menadżerów przewiduje, że AI doprowadzi do zmniejszenia zatrudnienia w ich działach w ciągu trzech lat. Jednocześnie niemal połowa badanych uważa, że wdrażanie AI w firmach przebiega wolniej, niż wcześniej zapowiadano.

Sprzedaż autorskich planów treningowych i diet online. Jak chronić je przed piractwem?

Miesiące pracy nad autorską metodyką, setki przetestowanych układów ćwiczeń, dopracowany jadłospis, a po tygodniu od premiery Twój plan krąży za darmo w grupach na Facebooku i na forach. Branża fitness i dietetyki online od lat mierzy się z tym problemem, a odpowiedź na pytanie "czy prawo mnie chroni" wcale nie jest tak oczywista, jak mogłoby się wydawać.

AI przyspiesza cyberataki. Google: tysiące danych logowania skradzione w mniej niż 6 godzin

Cyberprzestępcy nie wykorzystują już AI wyłącznie do pisania wiadomości phishingowych i szukania luk. Z najnowszego raportu Google Threat Intelligence Group wynika, że systemy agentowe samodzielnie prowadzą cyberataki. W jednej z kampanii tysiące poświadczeń przejęto w czasie krótszym niż sześć godzin. Zagrożone są konta zwykłych użytkowników, a także firmowe AI, kod źródłowy i zasoby chmurowe.

Pracodawcy odkrywają karty. Tak wygląda rynek rekrutacji na koniec roku

32 proc. pracodawców w Polsce planuje powiększenie zespołów między październikiem a grudniem — wynika z Barometru Perspektyw Zatrudnienia. Redukcję etatów w tym okresie zapowiada 15 proc. firm, a ponad połowa badanych (51 proc.) nie przewiduje zmian w strukturze zatrudnienia.

REKLAMA

Od listopada 2026 r. firmę założysz tylko przez Internet. Kolejne zmiany w 2028 r.

Od listopada 2026 r. firmę założysz już tylko przez Internet - na stronie biznes.gov.pl. Jakie kolejne zmiany wejdą w życie w listopadzie 2028 r.? Czy Polacy korzystają z e-administracji?

Tokenizacja aktywów: dlaczego proces ten zrewolucjonizuje rynki finansowe i nakręci gospodarkę światową

Spółka akcyjna i giełda przez wieki zmieniały światową gospodarkę. Dziś podobną rewolucję może przynieść technologia DLT i tokenizacja aktywów. Skala potencjalnie uwolnionej wartości jest trudna do wyobrażenia – mowa nawet o dziesiątkach bilionów dolarów.

Zabezpieczenie roszczeń pieniężnych z transakcji handlowych – kiedy przedsiębiorca nie musi szczegółowo wykazywać interesu prawnego

Wygranie sprawy o zapłatę nie zawsze oznacza odzyskanie pieniędzy. Jeżeli proces trwa kilkanaście miesięcy, a dłużnik w tym czasie wyzbywa się majątku, opróżnia rachunki bankowe albo przenosi aktywa do innych podmiotów, korzystny wyrok może mieć dla wierzyciela znaczenie głównie formalne. Właśnie dlatego przepisy pozwalają zabezpieczyć roszczenie jeszcze przed zakończeniem procesu.

AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię. Ponad połowa nie przeszkoliła pracowników

Większość postanowień AI Act obowiązuje już od 2 sierpnia 2026 r., ale tylko 55% firm wypracowało strategię wykorzystywania sztucznej inteligencji. Dodatkowo, ponad połowa przedsiębiorców nie przeszkoliła pracowników.

REKLAMA

Nieautoryzowane transakcje. Zakres odpowiedzialności dostawcy wydającego instrument płatniczy

Na dostawcy, czyli podmiocie wydającym instrument płatniczy, spoczywa szerszy zakres odpowiedzialności. Dostawca musi zapewnić, że dane uwierzytelniające nie będą dostępne dla osób nieuprawnionych, nie wysyłać niezamówionego instrumentu (chyba że podlega wymianie), umożliwić użytkownikowi zgłoszenie utraty, kradzieży lub nieuprawnionego użycia instrumentu, a także udowodnienie tego zgłoszenia na wniosek użytkownika w ciągu 18 miesięcy.

Negatywne opinie w internecie a ochrona reputacji przedsiębiorcy – gdzie przebiega granica?

Negatywna opinia nie jest sama w sobie bezprawna. Klient może krytycznie ocenić usługę, opisać swoje doświadczenia i przedstawić ocenę współpracy. Granica może jednak zostać przekroczona, gdy wypowiedź przestaje być oceną, a staje się zarzutem przypisującym przedsiębiorcy konkretne, nieprawdziwe zachowanie. Znaczenie może mieć również sposób przedstawienia prawdziwych informacji, jeżeli prowadzi on do zniekształcenia obrazu sytuacji.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA