
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Samochód w firmie: limity zamiast kilometrówki

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Samochód w firmie: limity zamiast kilometrówki /Fot. Fotolia

REKLAMA

REKLAMA

Kto korzysta ze służbowych aut do celów firmowych i prywatnych, odliczy od przychodu tylko połowę wydatków, a użytkujący pojazdy prywatne – jedynie jedną piątą.
rozwiń >

Ministerstwo Finansów ujawniło w piątek, co chce zmienić w rozliczaniu wydatków na zakup i użytkowanie samochodów osobowych w biznesie.

REKLAMA

REKLAMA

Zmiany odczują zarówno podatnicy, którzy kupują bądź leasingują auta do celów służbowych, jak i osoby, które wykorzystują w firmie prywatne auta niewprowadzone do ewidencji środków trwałych i przez to nieamortyzowane.

Resort postanowił się też zabezpieczyć na wypadek, gdyby podatnicy chcieli po ogłoszeniu ustawy w Dzienniku Ustaw, a przed 1 stycznia 2019 r. zawrzeć jeszcze umowy leasingu lub zmienić te już podpisane (patrz ramka).
REKLAMA

źródło: Dziennik Gazeta Prawna

Dalszy ciąg materiału pod wideo

Tak jak w VAT

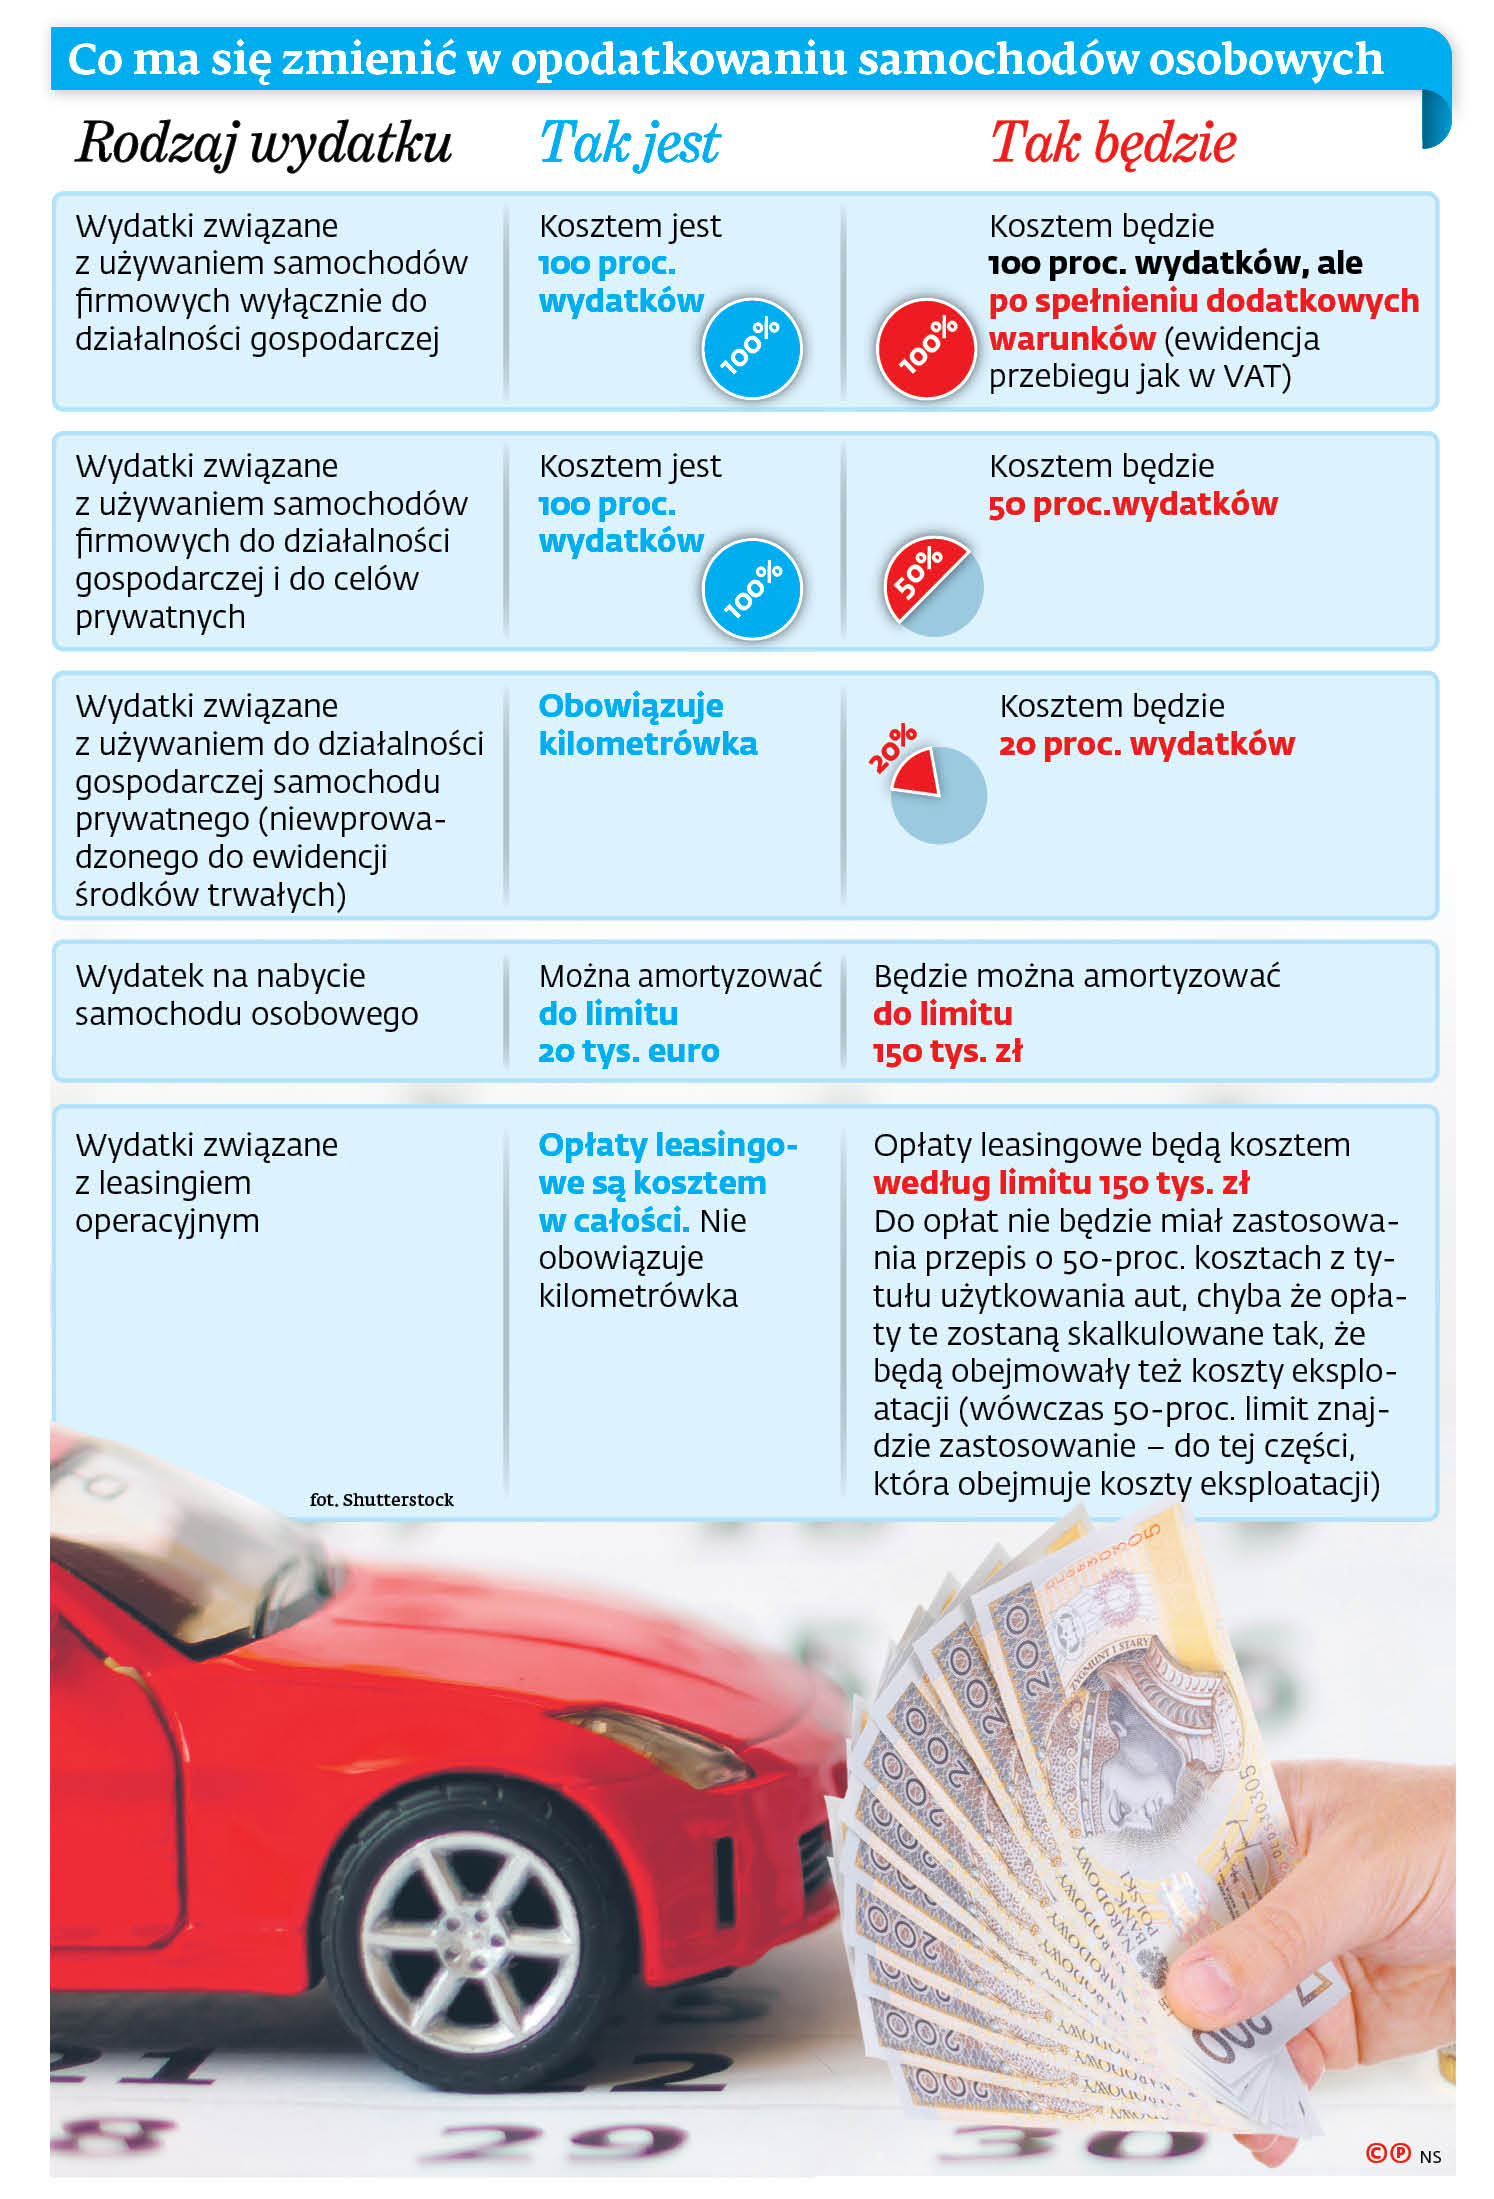
Samochody wprowadzone do ewidencji środków trwałych mają być rozliczane na podobnych zasadach jak do celów VAT. Jeżeli więc auto będzie wykorzystywane zarówno do celów służbowych, jak i prywatnych, będzie można odliczyć tylko 50 proc. wydatków na jego zakup i użytkowanie.

Auta w firmie po nowemu. Co się zmieni?

Tym samym potwierdziły się wcześniejsze doniesienia DGP, o których wielokrotnie informowaliśmy na naszych łamach (m.in. w artykule „MF rozważa różne warianty zmian w rozliczaniu samochodów”, DGP nr 151/2018).

Całość (100 proc.) wydatków będzie można odliczyć tylko wtedy, gdy pojazd będzie wykorzystywany wyłącznie do działalności gospodarczej. W tym celu trzeba będzie prowadzić ewidencję przebiegu pojazdu (tę samą co dla celów VAT). Jej brak będzie oznaczał (z pewnymi wyjątkami), że firma wykorzystuje samochód do celów mieszanych i może zaliczać do kosztów tylko połowę wydatków.

Jeśli fiskus będzie podchodził do nowych regulacji tak samo jak w VAT, można się spodziewać, że podatnicy – w obawie przed kontrolą – będą odliczać jedynie połowę wydatków związanych z używaniem aut.

Prywatne auto

Jeżeli auto nie będzie wprowadzone do firmowej ewidencji środków trwałych, do kosztów podatkowych będzie można zaliczyć jedynie 20 proc. wydatków związanych z jego używaniem.

To oznacza, że nie będzie już dłużej kilometrówki, czyli odliczania wydatków na podstawie ewidencji przejechanych kilometrów i urzędowej stawki za kilometr przebiegu. Rezygnację z tego rozwiązania minister finansów Teresa Czerwińska zapowiedziała już wcześniej w wywiadzie dla DGP („Chcemy wprowadzić uproszczenia dla wszystkich podatników”, DGP nr 112/2018).

Jeżeli okaże się, że podatnik nie stosował ograniczenia kosztów, mimo że miał taki obowiązek, ograniczenie będzie stosowane wstecznie, już od daty rozpoczęcia używania przez przedsiębiorcę (firmę) samochodu.

Nowy limit amortyzacji

Zmienią się też zasady amortyzacji samochodów osobowych. Obecny limit amortyzacji w wysokości 20 tys. euro (równowartość ok. 86 tys. zł) zostanie podniesiony do 150 tys. zł.

Analogicznie limit 150 tys. zł będzie dotyczył składki za ubezpieczenie auta (obecnie również wynosi on 20 tys. euro).

Stracą ci, co leasingują

Taki sam limit – 150 tys. zł – obejmie również opłaty wynikające z leasingu operacyjnego, najmu i dzierżawy aut. Będzie je można odliczyć od przychodu w takiej proporcji, w jakiej kwota 150 tys. zł pozostaje do wartości samochodu osobowego będącego przedmiotem leasingu, najmu lub dzierżawy.

Obecnie korzystający (leasingobiorcy) zaliczają opłaty leasingowe do kosztów bez żadnych ograniczeń (w tym raty kapitałowe i odsetki). Wprowadzenie ograniczenia spowoduje, że nieopłacalne stanie się leasingowanie drogich aut osobowych. Resort finansów sam przyznaje, że miał na celu właśnie ograniczenie opłacalności leasingu luksusowych samochodów.

Do opłat z tytułu leasingu, najmu lub dzierżawy zasadniczo nie będzie miał zastosowania przepis o 50-proc. kosztach z tytułu użytkowania aut. Jeżeli jednak opłaty (w tym czynsz leasingowy) zostaną skalkulowane tak, że będą obejmowały koszty eksploatacji pojazdu, 50-proc. limit znajdzie zastosowanie do tej części opłaty, która obejmuje koszty eksploatacji.

Pracownicze po staremu

Projekt nie zakłada zmian w zaliczaniu do kosztów wydatków ponoszonych przez pracodawcę na rzecz pracowników z tytułu używania przez nich samochodów na potrzeby firmy.

Nadal więc przedsiębiorca odliczy wydatki na podróże służbowe (jazdy zamiejscowe) do wysokości ustalonej przy zastosowaniu stawek za kilometr przebiegu pojazdu, a w jazdach lokalnych – do wysokości miesięcznego ryczałtu pieniężnego albo nieprzekraczającej stawki za kilometr przebiegu pojazdu. 

Uwaga na przepisy przejściowe

Do umów leasingu, najmu, dzierżawy dotyczących samochodu osobowego zawartych przed 1 stycznia 2019 r. zasadniczo będzie można stosować dotychczasowe zasady podatkowe, nie dłużej jednak niż do 31 grudnia 2020 r. (zgodnie z przepisem przejściowym – art. 13 projektu).

Ministerstwo Finansów postanowiło się jednak zabezpieczyć przed podatnikami, którzy chcieliby po ogłoszeniu ustawy w Dzienniku Ustaw, a przed 1 stycznia 2019 r. zawrzeć umowy leasingu lub zmienić te już obowiązujące. Dlatego w art. 13 ust. 3 projektu zapisano, że w razie zmiany umowy lub podpisania nowej w okresie od dnia ogłoszenia ustawy do dnia jej wejścia w życie (1 stycznia 2019 r.) opłaty leasingowe można rozliczać na starych zasadach jedynie do końca 2018 r., a po Nowym Roku – już według nowych przepisów.

Do umów leasingu zmienionych lub odnowionych po 31 grudnia 2018 r. również trzeba będzie stosować już nowe regulacje.

Etap legislacyjny: projekt

Autorzy: Łukasz Zalewski, Katarzyna Jędrzejewska

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Moja firma
Zakładanie firmy w Polsce? Polacy wskazują na poważne bariery

55 proc. badanych uważa, że obecne przepisy, podatki i warunki gospodarcze w Polsce nie sprzyjają przedsiębiorczości i zakładaniu własnych firm – wynika z sondażu na zlecenie „Dziennika Gazety Prawnej”.

Niepotrzebne subskrypcje, zdublowane licencje i AI. Gdzie uciekają pieniądze firm?

Firmy płacą za oprogramowanie coraz więcej, często nie zdając sobie sprawy, jakie zasoby faktycznie posiadają. Audyt licencji, subskrypcji i narzędzi AI pomaga odzyskać kontrolę nad środowiskiem IT i ograniczyć koszty.

Obowiązki przejrzystości w AI Act. Kiedy firma musi informować o wykorzystaniu sztucznej inteligencji?

Wykorzystanie sztucznej inteligencji w działalności przedsiębiorstw przestało ograniczać się do wewnętrznych narzędzi usprawniających pracę. AI coraz częściej bezpośrednio komunikuje się z klientami, generuje treści marketingowe, obrazy i nagrania albo analizuje określone cechy i zachowania osób.

Alibaba.com i 1688. Jak sprawdzić dane chińskiego dostawcy przed pierwszą płatnością?

Dla wielu zagranicznych firm szukających dostawcy w Chinach naturalnym miejscem poszukiwań jest Alibaba.com. Na chińskim rynku krajowym podobną rolę pełni 1688. Obie strony korzystają z „profilu dostawcy”, ale w przebadanej próbie profile te nie zawierały tych samych danych. Różnica dotyczy najważniejszej rzeczy przed pierwszym przelewem: kim prawnie jest sprzedawca.

REKLAMA

AI tworzy, ale czy mamy prawo wykorzystywać jego twory w biznesie?

Sztuczna inteligencja potrafi w kilka sekund zaproponować nazwę nowej firmy, stworzyć logo, slogan reklamowy czy koncepcję całej identyfikacji wizualnej. Dla przedsiębiorcy oznacza to ogromne ułatwienie na etapie budowania marki. Problem zaczyna się jednak wtedy, gdy wygenerowana przez AI propozycja ma przestać być tylko pomysłem i stać się realnym elementem biznesu.

Firmy płacą coraz wyższe podatki fiskusowi. Efektywna stawka sięgnęła 38 proc.

Efektywna stawka podatkowa spółek notowanych na Giełdzie Papierów Wartościowych w Warszawie wzrosła w cztery lata o 10 proc. do rekordowych 38 proc. – wynika z raportu Grant Thornton opublikowanym „Rz". To dwukrotnie więcej niż nominalna stawka CIT wynosząca 19 proc.

Cypr po reformie podatkowej 2026. Co zmieniło się w CIT i dywidendach i czy nadal warto przenieść tam biznes?

Cypr od lat jest jedną z najważniejszych europejskich jurysdykcji dla przedsiębiorców budujących międzynarodowe struktury. Przyciągał niskim CIT, szeroką siecią umów o unikaniu podwójnego opodatkowania, korzystnymi zasadami dla holdingów i systemem non-dom. Od 1 stycznia 2026 r. część tych reguł się jednak zmieniła. Najgłośniejsza zmiana to wzrost podstawowej stawki CIT z 12,5 do 15 proc., ale reforma jest szersza i nie oznacza, że Cypr przestał być atrakcyjny dla biznesu międzynarodowego.

Lekarz przedsiębiorca – jak rozwijać praktykę medyczną w zmieniającym się świecie? [II Forum Klubu Lekarza Przedsiębiorcy]

Marketing, zarządzanie zespołem, nowe technologie, cyberbezpieczeństwo, finansowanie rozwoju i planowanie przyszłości zawodowej – to tylko część tematów, które zostaną poruszone podczas II Forum Klubu Lekarza Przedsiębiorcy, organizowanego przez Okręgową Izbę Lekarską w Warszawie. Wydarzenie odbędzie się 17 października 2026 r. w Szkole Głównej Handlowej przy al. Niepodległości 162 w Warszawie.

REKLAMA

Tak najkorzystniej sfinansujesz zakup auta. Bierz przykład z firm, które już sprawdziły czy korzystniejsza jest gotówka, kredyt lub leasing

Zakup auta. Przy wyborze finansowania nowych samochodów coraz większe znaczenie ma nie tylko sama rata, ale przewidywalność miesięcznych kosztów, ograniczenie zaangażowania kapitału i dodatkowe usługi w pakiecie. Najbardziej oczekiwanym elementem oferty są natomiast serwis i przeglądy.

Naruszenie ochrony danych. Kiedy wymaga zgłoszenia do Prezesa UODO?

W związku z najnowszymi naruszeniami ochrony danych dotyczącymi tysięcy podmiotów Prezes Urzędu Ochrony Danych Osobowych przypomina o art. 33 ust. 1 RODO. Zgodnie z tym przepisem, w przypadku naruszenia ochrony danych osobowych administrator bez zbędnej zwłoki zgłasza je organowi nadzorczemu, chyba że jest mało prawdopodobne, by naruszenie to skutkowało ryzykiem naruszenia praw lub wolności osób fizycznych.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA