REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Czy nowe fundusze ETF są warte uwagi

Bernard Waszczyk
Bernard Waszczyk
Analityk rynku funduszy inwestycyjnych Open Finance.

REKLAMA

REKLAMA

22 września 2010 r. na warszawskiej giełdzie papierów wartościowych zadebiutuje pierwszy, długo wyczekiwany na naszym rynku ETF. Ma on wiernie odwzorowywać zachowanie indeksu WIG20. Czy fundusz ten okaże się dla inwestorów ciekawą alternatywą? Jakie są jego mocne i słabe strony? Odpowiedzi na te pytania znajdziesz poniżej.

ETF, czyli Exchange Traded Fund, to specyficzny rodzaj funduszu inwestycyjnego otwartego, którego jednostki uczestnictwa są notowane na giełdzie tak samo jak akcje. Ich strategia inwestycyjna polega na jak najwierniejszym odwzorowywaniu zachowania określonych indeksów (akcji, obligacji, surowców). Działają wiec w sposób bardzo zbliżony do funduszy indeksowych, na których nadmiar w Polsce też nie możemy narzekać (od września w sprzedaży są jednostki funduszu Ipopema m-Indeks FIO, dla którego wzorcem jest indeks średnich spółek mWIG40).

REKLAMA

REKLAMA

Mocne strony

Przewagą ETF-ów są przede wszystkim niższe koszty. W przeciwieństwie do zwykłych funduszy brak jest tzw. opłaty dystrybucyjnej. W przypadku ETF-ów operacji dokonuje się z poziomu rachunku maklerskiego i – tak samo jak w przypadku akcji czy obligacji – od transakcji kupna i sprzedaży płaci się prowizję maklerską. Standardowo są one jednak znacznie niższe niż w przypadku opłat dystrybucyjnych funduszy i wynoszą przeciętnie ok. 0,3-0,5 proc. przy zakupie i drugie tyle przy sprzedaży. Prowizje przy funduszach płaci się zazwyczaj przy zakupie jednostek, a w przypadku funduszy akcji nierzadko sięgają one 5 proc.

Przeczytaj także: Fundusze akcji

REKLAMA

Znacząco niższe są także koszty zarządzania ETF-ami. Wynika to z faktu, że są one zarządzane biernie, to znaczy odzwierciedlają skład jakiegoś indeksu. Nie ma więc potrzeby zatrudniania sztabu analityków, którzy na bieżąco śledzą komunikaty i notowania giełdowe, decydując które akcje kupić, a które sprzedać.

Dalszy ciąg materiału pod wideo

Przeciętny koszt zarządzania w przypadku funduszu ETF to ok. 0,5 proc. w skali roku, podczas gdy polskie fundusze akcji liczą sobie przeciętnie 3-4 proc. Wspomniany fundusz indeksowy Ipopemy liczy sobie 1,5 proc. rocznie, czyli też sporo mniej od funduszy zarządzanych aktywnie, jednak więcej od ETF-ów.

Plusem wprowadzanego do obrotu Lyxor ETF WIG20 jest zapowiedź, że dywidendy wypłacane przez spółki wchodzące w skład indeksu mają trafiać do inwestorów (raz w roku fundusz ma wypłacać dywidendę równą średniej ważonej dywidend wypłaconych przez spółki z indeksu). W przypadku funduszu Ipopemy dywidendy zasilają aktywa funduszu, przyczyniając się do dodatkowego wzrostu wartości jednostki uczestnictwa.

Słabe strony

Słabą stroną ETF-ów może się okazać płynność. Jeśli będzie nie wystarczająca, to spready, czy różnice między ofertami kupna i sprzedaży mogą być duże, a przez to mniej atrakcyjne. Jednostki uczestnictwa w zwykłym funduszu inwestycyjnym można umorzyć w dowolnym momencie po kursie dnia, co jest niewątpliwie jego dużą przewagą. Ale w związku z tym mogą pojawić się trudności w sprzedaży i kupnie jednostek po satysfakcjonującej cenie. Oczywiście dokonanie transakcji powinno być zawsze możliwe, bo nad zapewnieniem płynności ma czuwać dwóch niezależnych animatorów rynku.

ETF jako forma inwestowania

Fundusze ETF to interesująca forma inwestowania. Na zagranicznych rynkach są one bardzo popularne (na świecie jest ich ponad 2000, a łącznie zarządzają ponad 1 bln USD), dlatego nic nie stoi na przeszkodzie, żeby również w Polsce zyskały szerokie grono zwolenników. Zwłaszcza, że jak pokazuje historia, w większości przypadków fundusze aktywnie zarządzane są mniej efektywne niż rynek akcji, rozumiany jako całość (szczegóły w poniższej tabeli). Z przeprowadzonych przez nas obliczeń wynika, że w ostatnich 10 latach indeks WIG wypadł lepiej od 63,6 proc. działających w tym czasie funduszy polskich akcji. Co ciekawe, pokrywa się to z danymi prezentowanymi w raporcie Standard&Poor’s, porównującym wyniki amerykańskich funduszy akcji w latach 2005-2009 z indeksem S&P Composite 1500, obejmującym 90 proc. kapitalizacji amerykańskiego rynku akcji. Indeks ów był w tym czasie lepszy od 60,6 proc. funduszy.

Polecamy także: ABC Inwestowania
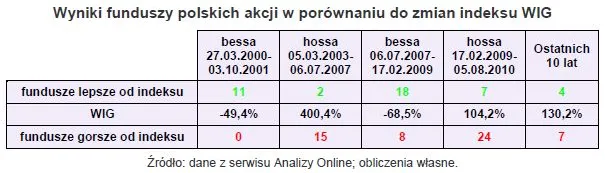
Taki stan rzeczy wynika po części z faktu, że o wyborze akcji do funduszu decydują ludzie, których przewidywania nie zawsze się spełniają i popełniają błędy, do których mają oczywiście prawo. Nie bez znaczenia są też stosunkowo wysokie koszty, jakie cechują polskie fundusze (mowa zwłaszcza o wynagrodzeniu za zarządzanie).

Wszystko wskazuje więc na to, że polscy inwestorzy dostaną wkrótce do ręki bardzo atrakcyjny instrument inwestycyjny. Należy mieć tylko nadzieję, że nasza gospodarka nas nie rozczaruje i w długim terminie pozostanie na ścieżce wzrostowej, z czego będą korzystać m.in. giełdowe spółki, których akcje będą rosły, a w ślad za nimi do góry piąć się będą także indeksy.

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Moja firma
Europejski sukces, krajowe wyzwania. Rekordowa wydajność i heroiczna walka o utrzymanie płynności polskiej branży TSL

Polskie firmy transportowe wykonują aż jedną trzecią międzynarodowych przewozów w Unii Europejskiej, będąc absolutnym liderem na kontynencie. Ten spektakularny sukces ma jednak swoją mroczną stronę – sektor TSL znajduje się w pierwszej trójce najbardziej zadłużonych branż w kraju, a w ostatnich latach stał się liderem pod względem liczby ogłaszanych upadłości. Przewoźnicy zostali uwięzieni w pułapce drastycznie spadających marż, rosnących kosztów i zabójczych dla płynności terminów płatności, sięgających nawet 120 dni. Eksperci wskazują na konkretne rozwiązania, które mogą uratować ten biznes.

Cichy problem w firmach. Eksperci ostrzegają przed jego skutkami

Samotność wpływa na zaangażowanie pracowników, współpracę i zdolność tworzenia innowacji – przekazała Zofia Dzik, prezes Instytutu Humanites – Człowiek i Technologia. Zwróciła również uwagę, że część firm technologicznych wykorzystuje potrzebę bliskości i budowania relacji, rozwijając narzędzia AI, które sprzyjają przywiązaniu użytkowników do cyfrowych rozmówców.

Prawie wszystkie kontrole ZUS wykazują błędy w firmach. Jakie nieprawidłowości najczęściej są stwierdzane?

Rośnie skuteczność kontroli ZUS - mimo, że ich liczba spada, inspektorzy wykrywają częściej nieprawidłowości. Jakie błędy zostają zauważone? Nie każdy z nich oznacza próbę obejścia prawa.

MON otwiera rynek dla nowych graczy. Firmy technologiczne ruszają po wojskowe kontrakty

Nowa decyzja MON może ułatwić polskim firmom dostęp do wojskowych zamówień. Z szansy chcą skorzystać producenci gier, spółki kosmiczne i inne firmy technologiczne - podaje „Rz”.

REKLAMA

Kupiłeś nieruchomość lub inne istotne aktywa na spółkę z o.o. w organizacji założoną przez S24, a sąd zwrócił wniosek o wpis do KRS. Jakie są skutki prawne?

Zwrot wniosku w S24 może mieć poważniejsze skutki niż się powszechnie wydaje. Spółka z o.o. w organizacji może skutecznie nabywać nieruchomości i inne aktywa jeszcze przed wpisem do KRS. Problem pojawia się jednak wtedy, gdy sąd zwraca wniosek o rejestrację spółki założonej w systemie S24. W przeciwieństwie do tradycyjnej procedury rejestracyjnej przedsiębiorca nie może po prostu poprawić błędów i kontynuować postępowania. Czy oznacza to, że zawarte umowy są nieważne? Co dzieje się z nieruchomością należącą do spółki? I czy istnieje sposób na zachowanie skutków pierwotnego wniosku?

Firmy nie znajdują pracowników. Skutki sięgają znacznie dalej niż rekrutacja

Braki kadrowe coraz mocniej wpływają na ciągłość działania firm produkcyjnych i logistycznych. 62,6 proc. przedsiębiorstw z tych sektorów odnotowało zakłócenia związane z niedoborem pracowników co najmniej sześć razy w ciągu roku - wynika z raportu przygotowanego przez Gi Group Holding.

Wygodna sypialnia - dlaczego warto wybrać łóżko 180x200?

Łóżko 180x200 zapewnia każdej osobie 90 cm niezależnej przestrzeni snu, co bezpośrednio podnosi jakość nocnej regeneracji i eliminuje problem wybudzania się partnerów. Wstawienie mebla o tym formacie do pokoju o metrażu 10-14 m² wymaga jednak dokładnego rozplanowania wolnych ciągów komunikacyjnych oraz mebli towarzyszących.

Własna firma? Nie, dziękuję. Aż pięć razy mniej Polaków chciałoby zarabiać prowadząc działalność gospodarczą, a młodzi tego wciąż nie zmieniają

Trzech na 100 Polaków rozważa założenie własnej firmy w ciągu trzech najbliższych lat. To znacząco mniej niż wynosi średnia europejska - 14 procent. Choć młodzi w wielu dziedzinach poprawiają sytuację Polaków względem Europy, to w dziedzinie przedsiębiorczości na to się nie zanosi. Barierą jest otoczenie prawne i finansowe.

REKLAMA

Pożyczki tylko dla wybranych. Firmy odrzucają ponad 82 proc. wniosków

Firmy pożyczkowe odrzuciły we wrześniu aż 82,7 proc. wniosków o finansowanie - podaje „PB”. Według gazety wysokość zadłużenia w firmach działających w tzw. szarej strefie wyniosła w ub.r. 5,34 mld zł.

Od 1 stycznia 2027 r. będą obowiązywać tylko kody PKD 2025. Sprawdź, czy Twój kod jest aktualny

Nowa Polska Klasyfikacja Działalności – PKD 2025 obowiązuje od 1 stycznia 2025 r. Osoby prowadzące działalność gospodarczą, których wpisy zawierają stare kody, mogą je dostosować do nowej klasyfikacji samodzielnie i bezpłatnie.

Zapisz się na newsletter
Zakładasz firmę? A może ją rozwijasz? Chcesz jak najbardziej efektywnie prowadzić swój biznes? Z naszym newsletterem będziesz zawsze na bieżąco.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
