

Przekształcenie spółki z o.o. w spółkę komandytową

REKLAMA
REKLAMA
RADA
REKLAMA
REKLAMA
Z pytania wynika, że już nastąpiło przekształcenie w nową spółkę, dlatego aby można było pokazać w kapitale własnym wyłącznie wyniki spółki komandytowej, należy podjąć uchwałę wspólników o pokryciu straty z zysku lat przyszłych w formie dokonania wpłaty wspólników na pokrycie istniejącej straty. Gdyby jednak spółka z o.o. nie została jeszcze przekształcona i nie zamknięto by ksiąg rachunkowych, zgromadzenie wspólników powinno uchwalić obowiązek wniesienia dopłat do kapitału spółki z o.o. na pokrycie straty.
UZASADNIENIE
Każda spółka handlowa może zostać przekształcona w inną spółkę prawa handlowego, np. w spółkę komandytową. Ta forma organizacyjna zapewnia wspólnikom będącym komandytariuszami wysoki stopień bezpieczeństwa majątku prywatnego. Należy bowiem pamiętać, że w spółce komandytowej występują wspólnicy o różnej sytuacji prawnej (komplementariusz i komandytariusz). Komplementariusze odpowiadają za zobowiązania spółki bez ograniczeń, prowadzą sprawy spółki i reprezentują ją na zewnątrz. Natomiast komandytariusze mogą reprezentować spółkę, wyłącznie jeśli umowa tak stanowi, a ich odpowiedzialność wobec wierzycieli jest ograniczona do sumy komandytowej. Co istotne, komandytariusz jest wolny od odpowiedzialności wobec wierzycieli w zakresie odpowiadającym rynkowej wartości wkładu rzeczywiście przez niego wniesionego do spółki. Można więc powiedzieć, że mamy do czynienia ze spółką osobową, w której część wspólników ponosi odpowiedzialność tak jak udziałowcy spółki kapitałowej.
REKLAMA
W sferze stosunków cywilnoprawnych spółce przekształconej (komandytowej) przysługują wszystkie prawa i obowiązki spółki przekształcanej (sp. z o.o.). Spółka zostaje przekształcona z chwilą wpisu do rejestru. Sąd wykreśla z rejestru spółkę przekształcaną. W efekcie przekształcenia nowej jednostce (spółce komandytowej) przysługują wszystkie prawa i obowiązki spółki z o.o. (przekształcanej), a wspólnicy spółki przekształcanej uczestniczący w tym procesie stają się, z dniem przekształcenia, wspólnikami spółki komandytowej. Księgi rachunkowe w spółce z o.o. należy zamknąć na dzień poprzedzający zmianę formy prawnej, czyli w tym przypadku na dzień poprzedzający dokonanie wpisu spółki przekształconej do rejestru.
Przekształcenie spółki z o.o. w spółkę komandytową
Przekształcana spółka z o.o. osiągała znaczne straty, które przyczyniły się do powstania ujemnego kapitału własnego. Nowo powstała spółka nie powinna zaczynać działalności od ujemnego kapitału własnego. Kapitał własny stanowi podstawowe źródło finansowania spółki, należy do właścicieli, którzy w zamian za wniesione środki oczekują przyrostu ich wartości. Ponadto taka pozycja na samym starcie stawia spółkę w niekorzystnym świetle. Może być ona odbierana przez potencjalnych kontrahentów jako niewiarygodna i źle rokująca na przyszłość. Dlatego najlepszym rozwiązaniem byłoby uchwalenie i wniesienie przez wspólników spółki z o.o. dopłat tytułem pokrycia straty jeszcze przed jej przekształceniem. Jeśli tego nie zrobiono, to sporządzając umowę spółki komandytowej, należy określić formę pokrycia przejętej ze spółki z o.o. straty z lat ubiegłych. Jeżeli nie uregulowano tego w umowie, to wspólnicy spółki komandytowej z ujemnym kapitałem własnym powinni jak najszybciej podjąć uchwałę o pokryciu straty. Stratę można zniwelować poprzez dopłaty lub decyzję o pokryciu straty z zysków lat przyszłych. Uchwała powinna zawierać również procentowy bądź kwotowy podział pokrycia straty przez wspólników spółki.
Strata podatkowa a przekształcenie
Jeśli spółka z o.o. ponosi stratę podatkową, to wspólnicy tej spółki będący osobami fizycznymi po przekształceniu jej w spółkę komandytową nie mogą rozliczyć tej straty, ponieważ rozliczanie straty zawsze odbywa się z zachowaniem tożsamości źródła przychodów. Oznacza to, że jeśli udziałowiec spółki z o.o. będący osobą fizyczną przed przekształceniem spółki z o.o. w spółkę osobową, był udziałowcem spółki z o.o., to źródłem jego przychodów był przychód z tytułu udziału w zyskach osób prawnych. Z chwilą powstania spółki komandytowej rejestruje się on jako osoba prowadząca pozarolniczą działalność gospodarczą. Zamiast przychodu z udziału w zyskach osoby prawnej źródłem przychodów, po przekształceniu, będą przychody z pozarolniczej działalności gospodarczej. W związku z tym nie będzie występować to samo źródło przychodów. Dlatego straty osoby prawnej powstałe przed jej przekształceniem nie mogą być odliczane od dochodów wspólników spółki komandytowej będących osobami fizycznymi (interpretacja Drugiego Urzędu Skarbowego w Kielcach z 26 stycznia 2006 r., nr OG-005/188/PDI-423/23/2005).
Przykład 1
Spółka komandytowa powstała z przekształcenia spółki z o.o. Kapitał własny spółki z o.o. był ujemny i wynosił -225 000 zł, ponieważ przez dwa kolejne lata spółka ta ponosiła stratę, która wynosiła łącznie -220 000 zł (za I półrocze 2009 r. spółka z o.o. poniosła stratę w wysokości -85 000 zł). Spółka z o.o. miała czterech udziałowców, którzy zostali wspólnikami spółki komandytowej. Udziały wniesione do spółki z o.o. przez udziałowców były proporcjonalnie równe i wynosiły łącznie 80 000 zł (20 000 zł na każdego z udziałowców). Walne zgromadzenie uchwaliło decyzję o przekształceniu spółki z o.o. w spółkę komandytową z dniem 1 lipca 2009 r. W tym dniu dokonano też wpisu spółki komandytowej do rejestru. Dlatego na dzień 30 czerwca zamknięto księgi rachunkowe. Dla uproszczenia pominięto podział odpowiedzialności wspólników w spółce komandytowej.
Tabela. Zestawienie kapitału własnego w spółce z o.o. na moment zamknięcia ksiąg rachunkowych
Kliknij aby zobaczyć ilustrację.
Wspólnicy przekształconej spółki komandytowej zgodnie podjęli uchwałę, że przejęta strata poniesiona przez spółkę z o.o. będzie pokryta z zysków z lat przyszłych i że pokryją ją solidarnie. Ponieważ łączna strata wynosiła 305 000 zł, więc każdy ze wspólników zobowiązał się do pokrycia jej części w wysokości 76 250 zł.
Ewidencja księgowa w spółce komandytowej
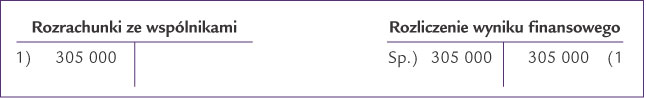
1. Obciążenie wspólników według podjętej uchwały kwotą straty przypadającej na każdego z nich:
Wn „Rozrachunki ze wspólnikami” 305 000
- w analityce imienne konta poszczególnych wspólników
Ma „Rozliczenie wyniku finansowego” 305 000
Udziałowcy spółki z o.o. powinni podjąć uchwałę o wniesieniu dopłat na pokrycie strat jeszcze przed jej przekształceniem. W ten sposób nowo powstała jednostka (spółka komandytowa) rozpocznie działalność bez obciążenia w postaci ujemnego kapitału własnego.
Przykład 2
Spółka z o.o. w ciągu dwóch kolejnych lat poniosła stratę bilansową w wysokości 110 000 zł. Do 30 czerwca 2009 r. jednostka wygenerowała stratę w wysokości 70 000 zł. Ponieważ 1 lipca 2009 r. jednostka przekształca się w spółkę komandytową, wspólnicy (cztery osoby fizyczne) postanowili pokryć stratę poprzez wniesienie dopłat. W czerwcu 2009 r. podjęli w tej sprawie stosowną uchwałę. Łączna strata wynosiła 180 000 zł i 30 czerwca została pokryta solidarnie przez wspólników poprzez wpłaty na konto bankowe spółki. Wniesienie dopłat spowodowało zmianę umowy spółki i zobowiązanie z tytułu pcc, które wyniosło 900 zł.
Ewidencja księgowa w spółce z o.o.
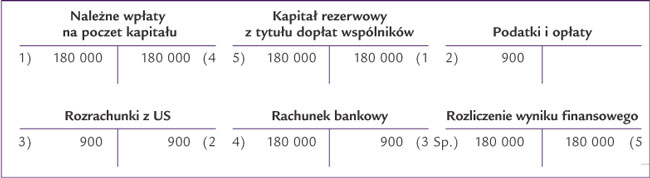
1. Uchwalenie dopłat do kapitału przez każdego ze wspólników: 45 000 zł × 4 = 180 000 zł
Wn „Należne wpłaty na poczet kapitału” 180 000
- w analityce imienne konta poszczególnych udziałowców
Ma „Kapitał rezerwowy z tytułu dopłat wspólników” 180 000
2. Deklaracja pcc: 180 000 zł × 0,5% = 900 zł
Wn „Podatki i opłaty 900
Ma „Rozrachunki z US z tytułu pcc” 900
3. Zapłata podatku od czynności cywilnoprawnej związanej z uchwaleniem dopłat do kapitału:
Wn „Rozrachunki z US z tytułu pcc” 900
Ma „Rachunek bankowy” 900
4. Wniesienie dopłat do kapitału przez wszystkich udziałowców:
Wn „Rachunek bankowy” 180 000
Ma „Należne wpłaty na poczet kapitału”
- w analityce imienne konta poszczególnych udziałowców 180 000
5. Przeznaczenie dopłat na pokrycie straty bilansowej:
Wn „Kapitał rezerwowy z dopłat wspólników” 180 000
Ma „Rozliczenie wyniku finansowego” 180 000
• art. 111-119, art. 177-179, art. 233, art. 551-570, art. 575-576 ustawy z 15 września 2000 r. - Kodeks spółek handlowych - Dz.U. Nr 94, poz. 1037; ost.zm. Dz.U. z 2009 r. Nr 105, poz. 860
• art. 12, art. 36 ust. 2e ustawy z 29 września 1994 r. o rachunkowości - j.t. Dz.U. z 2002 r. Nr 76, poz. 694; ost.zm. Dz.U. z 2009 r. Nr 91, poz. 742
• art. 1 ust. 1, ust. 3 pkt 1 i 2, art. 3 ust. 1, art. 7 ust. 1 pkt 9 ustawy z 9 września 2000 r. o podatku od czynności cywilnoprawnych - j.t. Dz.U. z 2007 r. Nr 68, poz. 450; ost.zm. Dz.U. z 2009 r. Nr 22, poz. 120
• art. 93a § 2 pkt 1 lit. b) ustawy z 29 sierpnia 1997 r. - Ordynacja podatkowa - j.t. Dz.U. z 2005 r. Nr 8, poz. 60; ost.zm. Dz.U. z 2009 r. Nr 57, poz. 466
Lidia Michalska
księgowa z licencją MF

REKLAMA

REKLAMA


