

Jak podatkowo rozliczać samochód w firmie


REKLAMA
REKLAMA
Samochód w firmie to podstawowe narzędzie pracy wielu przedsiębiorców. Kupno auta za gotówkę czy jego leasing można rozliczać w ewidencji podatkowej. Również używanie samochodu w firmie wpłynie na rozliczenia podatkowe.
REKLAMA
REKLAMA
Marta Szafarowska, doradca podatkowy w MDDP Michalik Dłuska Dziedzic i Partnerzy, zwraca uwagę, że zawarcie umowy leasingu wiąże się ze spłatą wartości początkowej środka trwałego w czasie jej trwania. Część tej spłaty, w formie opłaty wstępnej lub tzw. czynszu inicjalnego, wnoszona jest przez korzystającego jako warunek zawarcia umowy.
- Opłata ta stanowi z jednej strony udział własny korzystającego w finansowaniu środka trwałego, a z drugiej, tak jak i pozostałe opłaty przewidziane w umowie leasingu, jest płatnością związaną z możliwością używania przedmiotu umowy. Zgodnie z przepisami ustaw o podatkach dochodowych, opłaty ustalone w umowie leasingu operacyjnego stanowią koszty uzyskania przychodów - podkreśla Marta Szafarowska.
Janina Fornalik, doradca podatkowy w MDDP Michalik Dłuska Dziedzic i Partnerzy, wyjaśnia natomiast zasady rozliczeń VAT, jeśli chodzi o samochody firmowe. Podkreśla, że przepisy ustawy o VAT obowiązujące od przystąpienia Polski do Unii Europejskiej wprowadziły niezgodne z prawem wspólnotowym ograniczenia w zakresie odliczania VAT naliczonego przy zakupie i leasingu określonych pojazdów oraz przy zakupie paliwa do nich. Polska była bowiem uprawniona do utrzymania takich ograniczeń w odliczaniu podatku naliczonego, które obowiązywały w dniu akcesji. Przepisy obowiązujące przed 1 maja 2004 r. nie zezwalały na odliczenie VAT przy zakupie pojazdów o dopuszczalnej ładowności do 500 kg oraz paliwa do nich. Na pełne odliczenie mógł jednak liczyć nabywca tzw. samochodu z kratką.
REKLAMA
Ważne!
Sprawą ograniczenia odliczania VAT od zakupu paliwa do samochodów osobowych zajmuje się Europejski Trybunał Sprawiedliwości
Nowa ustawa o VAT zmieniła zakres prawa do odliczenia dwukrotnie - 1 maja 2004 r. oraz 22 sierpnia 2005 r., co oznacza, że obie te zmiany zostały wprowadzone niezgodnie z przepisami VI Dyrektywy Rady WE (obecnie Dyrektywy 2006/112/WE).
Rozliczenia podatkowe samochodu w firmie dotyczą zarówno podatku dochodowego, jak i podatku od towarów i usług.
Opłaty leasingowe w kosztach
Zgodnie z przepisami ustaw o podatkach dochodowych, opłaty ustalone w umowie leasingu operacyjnego stanowią koszty uzyskania przychodów. Zdaniem Marty Szafarowskiej nie ulega wątpliwości, że również opłata początkowa stanowi taki koszt dla korzystającego. Do końca 2006 roku nie było wątpliwości, że opłata wstępna powinna być zaliczona do kosztów podatkowych korzystającego z chwilą ich poniesienia. Zmienione od stycznia 2007 r. przepisy ustaw o podatkach dochodowych w zakresie momentu, w którym koszty są potrącalne, powodują jednak, że niektóre organy podatkowe uznają, że opłata wstępna, jako związana z zapoczątkowaniem umowy leasingu, odnosi się do całego okresu jej trwania, a tym samym powinna być rozpoznawana jako koszt proporcjonalnie do okresu trwania samej umowy leasingu. Opinię taką wyraził m.in. minister finansów w piśmie z 29 maja 2007 r. (nr MB8/420/2007).
- Stanowisko takie nie jest uzasadnione, co potwierdzają ostatnie orzeczenia WSA w Warszawie z 17 czerwca 2008 r. (sygn. akt III SA/Wa 24/08) oraz z 8 sierpnia 2008 r. (sygn. akt III SA/Wa 221/08) - podaje Marta Szafarowska.
Dodaje, że analizując charakter opłaty wstępnej, jako płatności warunkującej zawarcie umowy leasingu, WSA wyciągnął diametralnie inne wnioski niż organy podatkowe. Dla organów podatkowych taki charakter opłaty wstępnej oznaczał, że dotyczy ona całego okresu trwania umowy leasingu. Natomiast dla sądu administracyjnego właśnie te cechy oznaczają, że nie można powiedzieć, że opłata dotyczy okresu, na jaki została zawarta umowa. Opłata dotyczy bowiem nie tyle samego trwania usługi leasingu, lecz w ogóle prawa do skorzystania z niego. Leasingobiorca wnosi ją, zanim jeszcze umowa leasingu zostanie uruchomiona.
- To wniesienie opłaty wstępnej jest bowiem podstawowym warunkiem do zawarcia umowy leasingu. Dlatego sąd przyznał, że dla celów podatkowych wstępną opłatę leasingową należy zaliczyć do kosztów jednorazowo w chwili poniesienia, bez konieczności rozliczania jej w czasie - stwierdza Marta Szafarowska.
Jej zdaniem stanowisko zajęte przez WSA w pełni uwzględnia charakter opłaty wstępnej, natomiast organy podatkowe nie uwzględniają faktu, że np. wcześniejsze rozwiązanie umowy leasingu nie wiąże się z możliwością uzyskania przez leasingobiorcę zwrotu części opłaty wstępnej. Zaprzecza to więc możliwości uznania, że opłata ta dotyczy całego okresu trwania umowy leasingu. Zgodnie z przewidywaniami, od przedmiotowych wyroków organy podatkowe złożyły skargi kasacyjne.
- Problem traktowania opłaty wstępnej rozstrzygnięty zostanie przez NSA, a na ostateczne rozstrzygnięcie w tej sprawie przyjdzie poczekać - wyjaśnia nasza rozmówczyni z MDDP Michalik Dłuska Dziedzic i Partnerzy.
Odpisy amortyzacyjne
Teraz przejdźmy do odpisów amortyzacyjnych. Paweł Mazurkiewicz, doradca podatkowy, partner w MDDP Michalik Dłuska Dziedzic i Partnerzy, wyjaśnia nam, że stawka amortyzacyjna dla samochodów (bez względu na ich kwalifikację) wynosi 20 proc. rocznie. Stawka ta może być dowolnie przez podatnika obniżana.
Amortyzację samochodów różnicuje od amortyzacji innych składników majątkowych kilka szczególnych ograniczeń. Po pierwsze, odpisy amortyzacyjne od samochodów osobowych, których wartość początkowa przekracza równowartość 20 tys. euro (przeliczone na złote po kursie NBP z dnia przekazania samochodu do używania), nie stanowią kosztu w części, w której odpis amortyzacyjny naliczony jest od nadwyżki wartości początkowej ponad limit 20 tys. euro.
- Biorąc pod uwagę ograniczenia w zakresie odliczenia VAT od samochodów osobowych - należy zauważyć, że wartość początkowa obejmować będzie także część nieodliczonego VAT związanego z zakupem auta. Należy podkreślić, że nie jest zgodne z przepisami obiegowe twierdzenie, że samochodu osobowego nie amortyzuje się od wartości powyżej 20 tys. euro. Amortyzacja taka występuje, tyle że koszt generowany przez tę amortyzację jest wyłączony z kosztów uzyskania przychodu - wyjaśnia Paweł Mazurkiewicz.
Dodaje, że różnica między tymi dwoma stwierdzeniami (brak amortyzacji - albo koszt amortyzacji wyłączony z kosztów podatkowych) widoczna jest w chwili sprzedaży auta - kiedy to zgodnie z przepisami do kosztów zaliczona zostanie wartość netto samochodu - a więc powiększona o całość odpisów amortyzacyjnych, niezależnie od ich wcześniejszego częściowego wyłączenia z kosztów podatkowych.
Wskazuje to jednocześnie na interesującą prawidłowość odnosząca się do amortyzacji samochodów o wartości znacznie przekraczającej 20 tys. euro - o ile przewidywana jest sprzedaż tych pojazdów w ciągu kilku lat po ich zakupie, to z podatkowego punktu widzenia opłacalne może być maksymalne obniżenie stawki amortyzacji (nawet poprzez faktyczne wyeliminowanie amortyzacji - stawka 0 proc.), tak aby w momencie sprzedaży cała wartość (cena nabycia) samochodu stawała się kosztem uzyskania przychodu.
Po drugie, używane (a więc starsze niż sześciomiesięczne) samochody mogą podlegać amortyzacji w okresie 36 miesięcy. Po trzecie - jak podkreśla Paweł Mazurkiewicz - samochody osobowe nie mogą podlegać amortyzacji degresywnej (tj. z wykorzystaniem zwiększonej stawki amortyzacji), gdy w kolejnych latach podstawa amortyzacji pomniejszana jest o saldo dokonanych wcześniej odpisów amortyzacyjnych.
Odliczenie VAT od paliwa
Zostało jeszcze omówienie zagadnień związanych z odliczaniem VAT od aut i paliwa do nich. Janina Fornalik wskazuje, że polscy podatnicy mogą pominąć niekorzystne przepisy krajowe, jeśli ich sytuacja pogorszyła się od 1 maja 2004 r. lub od 22 sierpnia 2005 r. Stanowisko takie wynika też z orzeczeń wydanych przez sądy administracyjne (m.in. wyrok WSA w Rzeszowie z 13 maja 2008 r., sygn. I SA/Rz 284/08; WSA we Wrocławiu z 4 kwietnia 2007 r., sygn. akt I SA/Wr 1852/06; WSA w Warszawie z 20 czerwca 2007 r., sygn. akt VIII SA/Wa 324/07 oraz z 11 kwietnia 2008 r., sygn. akt III SA/Wa 263/08).
- Naruszenie przez polskie przepisy regulacji unijnych w omawianym zakresie zostało również dostrzeżone przez Komisję Europejską, która wezwała Polskę do odpowiedniej zmiany przepisów. Ponadto kwestia ta jest również przedmiotem zapytania prejudycjalnego skierowanego do Europejskiego Trybunału Sprawiedliwości przez WSA w Krakowie (sprawa C-414/07) - podaje Janina Fornalik.
Wyjaśnia też, że nie czekając na zmianę przepisów oraz rozstrzygnięcie Europejskiego Trybunału Sprawiedliwości już dzisiaj podatnicy posiadający samochody, które obecnie podlegają obowiązującym ograniczeniom, mają podstawy, aby zaprzestać ich stosowania oraz odzyskać podatek nie odliczony w przeszłości. Należy jednak pamiętać, że prawo do skorygowania podatku naliczonego za 2004 roku upływa z końcem 2008 r.
- Istnieją argumenty przemawiające za tym, że od 1 maja 2004 r. nie obowiązują żadne ograniczenia w odliczaniu VAT przy nabyciu samochodów i paliwa do nich, gdyż obowiązujące przepisy naruszają regulacje wspólnotowe, natomiast przepisy obowiązujące przed akcesją utraciły moc obowiązującą - podsumowuje Janina Fornalik.
Miesięczne wyliczenie ryczałtu
Kliknij aby zobaczyć ilustrację.
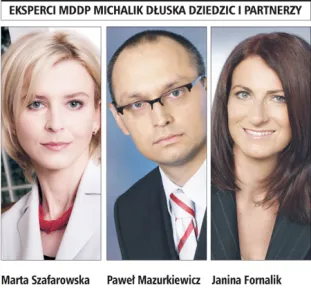
Eksperci MDDP Michalik Dłuska Dziedzic i Partnerzy
EWA MATYSZEWSKA
ewa.matyszewska@infor.pl



REKLAMA

REKLAMA


