

Specyfika zarządzania finansami w MIS

REKLAMA
REKLAMA
Zarządzanie finansami jest obszarem, który zdecydowanie dyskryminuje małe i średnie firmy. Większość literatury fachowej poświęcona jest finansom dużych podmiotów gospodarczych, które dysponują potężnymi działami finansowymi i drogimi, nowoczesnymi systemami informatycznymi. Konsulting finansowy i biznesowy w większości z powodu wysokości swoich stawek także jest zamknięty dla mniejszych przedsiębiorstw. Pracownicy działów finansowych często uważają, że praca w dużych korporacjach daje im największe szanse i najwyższe zarobki, unikają więc wyzwań, jakie oferuje segment MIS. W praktyce jednak zarządzanie finansami małych i średnich przedsiębiorstw stwarza nie mniejsze wyzwania niż w przypadku dużych podmiotów. Oba typy firm napotykają te same problemy. Dlatego techniki zarządzania finansami z powodzeniem wykorzystywane w dużych przedsiębiorstwach można dostosować również do specyfiki działalności mniejszych podmiotów.
REKLAMA
REKLAMA
Niezależnie od tego, kto zarządza finansami w przedsiębiorstwie - właściciel czy wynajęty specjalista, segmentowi MIS jak tlenu potrzeba dostępu do praktycznej wiedzy z zakresu zarządzania płynnością, ryzykiem finansowym, kontrolingu. Osoba odpowiedzialna za finanse zawsze powinna stawiać sobie za cel profesjonalizację tego obszaru, nawet przy skromnych zasobach ludzkich i ograniczonym budżecie. Cykl, który rozpoczynamy, ma pomóc takim osobom zarządzać finansami nie mniej profesjonalnie, niż robią to duże firmy, wykorzystując najnowocześniejsze narzędzia dostosowane do segmentu MIS. Zaprezentowane zagadnienia będą skoncentrowane na praktyce i możliwe do zaimplementowania przy niewielkich nakładach.
Cele zarządzania finansami
Od prowadzenia ksiąg rachunkowych i sporządzania deklaracji podatkowych do zarządzania finansami droga daleka. To, że księgi spółki są zgodne z ustawą o rachunkowości, aktywa z pasywami zgadzają się do trzech miejsc po przecinku, a deklaracje podatkowe są sporządzane zawsze na czas, nie oznacza, że w danym podmiocie mamy do czynienia z zarządzaniem finansami. Część księgowo-podatkowa jest kształtowana przez przepisy obowiązującego prawa. Oznacza to, że jest to obligatoryjny element finansów przedsiębiorstwa. Natomiast problematykę zarządzania finansami regulują potrzeby biznesu, właścicieli, managementu. O celach tej dziedziny zarządzania można napisać wypracowanie, ale im więcej się napisze, tym mniej jest to zrozumiałe. Praktycy wyróżniają trzy główne cele zarządzania finansami, które można łatwo zdefiniować.
REKLAMA
Po pierwsze - skuteczne zarządzanie finansami ma zapewnić firmie środki finansowe służące rozwojowi i wzrostowi wartości. Czyni się to poprzez zapewnienie przedsiębiorstwu dostępu do potrzebnego kapitału zewnętrznego, umiejętne lokowanie gotówki oraz zapewnienie szybkiej konwersji działań firmy na żywą gotówkę, czyli skuteczną egzekucję należności.
Po drugie - skuteczne zarządzanie finansami ma zapewnić właścicielom i managementowi wsparcie w zarządzaniu biznesem poprzez zagwarantowanie im „szytej na miarę” informacji zarządczej, na którą składają się zarówno parametry finansowe, jak i operacyjne. Ten cel realizuje się poprzez rozbudowanie systemów księgowych o funkcje kontrolingowe. Kontroling ma odpowiedzieć na pytanie, jakie działania biznesowe przynoszą najwyższy zwrot na kapitale i zwiększają biznes oraz jak zwiększać efektywność w każdym obszarze działalności.
Po trzecie - zarządzanie finansami to też skuteczne zarządzanie ryzykiem operacyjnym i finansowym. Ryzyko jest integralną częścią biznesu. Rozwija się wraz z podejmowaniem codziennych działań. Nie każde jednak ryzyko warto tolerować i ponosić. Dzięki ubezpieczeniom, odpowiednim procedurom, a także dzięki wykorzystaniu właściwych instrumentów finansowych można wyeliminować lub przynajmniej istotnie ograniczyć ryzyko losowe czy wynikające z wahań na rynkach finansowych, tak by móc skupić się na podstawowej działalności firmy.
Co ważne, w każdym przypadku cele są realizowane nie tylko dzięki dotychczasowym doświadczeniom, ale także dzięki prognozowaniu przyszłych działań i przepływów finansowych, bo tylko wtedy można skutecznie zarządzać biznesem i planować zasoby ludzkie, rzeczowe i finansowe, odpowiednie do realizacji założonych celów.
Jeśli przedsiębiorca lub menedżer nie wie, jak sfinansować inwestycję, ile gotówki wygeneruje biznes w najbliższym miesiącu, i jeśli nie wie także, jakie marże generują poszczególne produkty, ile kosztuje produkcja, a ile administracja w przedsiębiorstwie, to znaczy, że zarządzania finansami nie ma wcale albo sporo mu brakuje do doskonałości.
Organizacja zarządzania finansami
W zależności od wielkości małej lub średniej firmy, a także od złożoności jej działalności funkcja finansowa może być realizowana przez jedną lub kilka osób. Może być outsourcowana lub realizowana przez własnych pracowników. Nie ma tutaj złotej reguły ani wzoru na ilość pracy do wykonania. Jest jednak kilka zasad dobrej organizacji finansów w przedsiębiorstwie.
Po pierwsze - konieczne jest zdefiniowanie kompetencji i uprawnień. Lider zarządzania finansami może być tylko jeden. W średniej firmie może to być dyrektor finansowy, główna księgowa, kontroler finansowy. W mniejszej - właściciel lub osoba odpowiedzialna za księgi, czy to zatrudniona, czy pracująca w zewnętrznym podmiocie. Kompetencje poszczególnych członków zespołu i firm zewnętrznych muszą być precyzyjnie określone. Lider zarządzania finansami nadzoruje część transakcyjną finansów, czyli rachunkowość finansową oraz podatki, a także realizuje omówione cele zarządzania finansami. Brak ustalenia odpowiedzialności spowoduje, że wszystkie decyzje będzie musiał podejmować właściciel lub szef firmy.
Po drugie - zarządzania finansami nie można traktować jako dziedziny oderwanej od biznesu. Właściciel i management spółki są głównymi klientami wewnętrznymi działu finansów i powinni od niego wiele oczekiwać. Jednak oczekiwania te powinny być obustronne. Pracownicy działu finansów, szczególnie lider, muszą posiadać ogólną wiedzę o kwestiach operacyjnych w biznesie, a także powinni być na bieżąco informowani o sytuacji konkurencyjnej przedsiębiorstwa, jego działaniach i planach rozwojowych. Szef finansów musi być częścią grupy zarządzającej biznesem, a nie zamkniętym w swoim pokoju księgowym, który widzi tylko cyfry w komputerze. Nie można oczekiwać od finansów cudów, jeśli nie są one traktowane jako funkcja probiznesowa.
Z drugiej zasady wynika też trzecia - od pracowników finansowych odpowiedzialnych za część zarządczą należy wymagać nie tylko reaktywności, czyli przygotowywania analiz i tabelek na zamówienie, lecz także proaktywności. Profesjonalny dyrektor, kontroler czy analityk finansowy obserwuje biznes, widzi go nie tylko jako zestaw cyfr, ale też jako konkretne działania, i stara się wspierać biznes poprzez usprawnienie procesów we wszystkich obszarach. Od takiej osoby należy oczekiwać, że będzie kopalnią pomysłów i głównym doradcą szefa firmy i kluczowych menedżerów.
Po czwarte - odpowiedzialność za zarządzanie finansami nie może być mylona z odpowiedzialnością za biznes. Właściciel i management nie mogą zrzucać odpowiedzialności za wyniki i planowanie na dział finansowy. Finanse wspierają management w realizacji celów biznesowych, zarządzają procesami finansowymi, ale nie biznesem. Komórki finansowe prognozują wyniki spółki, ale bazują informacjach otrzymanych od menedżerów liniowych. Trzeba pamiętać, że to nie finansista odpowiada za lepsze bądź gorsze wyniki, lecz menedżerowie zarządzający określonymi obszarami biznesowymi. Finansista ma zapewnić wiarygodną, aktualną informację zarządczą i w ten sposób oczywiście współodpowiada za wyniki całego biznesu, ale rzadko podejmuje decyzje w kwestiach operacyjnych i dlatego jego odpowiedzialność musi być jasno zdefiniowana.
Po piąte - na zarządzaniu finansami nie warto przesadnie oszczędzać. W praktyce oznacza to, że w małej firmie, której być może nie stać na osobę dedykowaną finansom, właściciel powinien zainwestować w swoją wiedzę, w wiedzę swojego księgowego, czy też wybierać profesjonalne, a nie tylko najtańsze usługi outsourcingu. W średniej firmie warto się zastanowić, czy jej rozmiary pozwalają zainwestować w profesjonalnego dyrektora finansowego lub kontrolera finansowego. Jeśli środki na to nie wystarczają, alternatywą jest rozwój umiejętności zarządczych głównego księgowego poprzez inwestycje w szkolenia lub korzystanie z usług doradczych. Można też zarządzanie finansami w dużej mierze wyoutsourcować, pozostawiając sobie podejmowanie kluczowych decyzji. Takie rozwiązanie może być elastyczne i porównywalne kosztowo lub tańsze.
Po szóste - w hierarchii organizacyjnej, oczywiście tam, gdzie jest ona wystarczająco rozbudowana, warto postawić na część zarządczą finansów. Oznacza to, że jeśli firma zatrudnia dyrektora finansowego lub kontrolera finansowego, to powinien on być szefem finansów i jemu powinna podlegać funkcja księgowa, a nie odwrotnie. Często w średnich firmach główny księgowy jest szefem kontrolera. Ma to sens tylko wtedy, gdy szef księgowości jest bardziej probiznesowy i jest lepszym menedżerem niż kontroler. Oczywiście jeśli firma nie ma ani dyrektora, ani kontrolera finansowego, tylko analityka, to funkcje zarządcze musi przejąć główny księgowy i to on musi być szefem finansów.
I na koniec najważniejsza zasada, dotycząca tak naprawdę wszystkich obszarów działania firmy - kluczem do sukcesu jest odpowiedni dobór ludzi, a następnie zapewnienie im warunków do osiągania ponadprzeciętnych rezultatów. W dziedzinie zarządzania finansami oznacza to, że średnie firmy powinny konkurować o najlepszych pracowników działów finansowych, bez względu na to, czy pracują w konsultingu, dużych czy średnich firmach. Ważne, żeby to byli profesjonaliści najwyższej klasy.
Struktura funkcji finansowej
Struktura działu finansowego będzie zależeć oczywiście od wielkości firmy, jej potrzeb, złożoności prowadzonego biznesu. Żeby zaproponować przykładową strukturę dla segmentu MIS, warto popatrzeć, jak to robią duże podmioty. Choć mniejszym firmom tak rozbudowane działy nie będą potrzebne, jednak zadania do wykonania są podobne, tyle że na mniejszą skalę. Typowy dział finansów wygląda następująco:
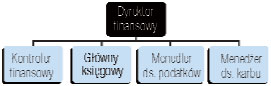
Następnie menedżerom podlegają specjaliści lub menedżerowie średniego szczebla.
W firmie średniej wielkości zwykle nie będzie osobnych stanowisk menedżerskich dla osób zarządzających podatkami i skarbem. Podatki zwykle będą podlegać głównemu księgowemu, a płynność - dyrektorowi lub kontrolerowi finansowemu. Wtedy struktura jest prostsza:
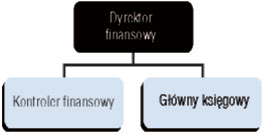
Może być też tak, że dyrektor pełni jednocześnie funkcję kontrolera i wtedy podlega mu bezpośrednio analityk finansowy.
Skuteczne zarządzanie finansami, czyli rozwój przede wszystkim
Skuteczne zarządzanie finansami to świadomość, w którym kierunku podąża firma. Precyzyjne informacje na temat osiąganej marży, rodzajów kosztów, efektywności podejmowanych działań w obszarze operacyjnym i inwestycyjnym, realizacji założonych planów i powstałych odchyleń - to klucz do organicznego wzrostu przedsiębiorstwa. A to jest już prosta droga do wzrostu konkurencyjności na rynku. Dlatego warto zainwestować czas i środki na poznanie najnowocześniejszych narzędzi zarządzania finansami. To jest dziedzina, która - profesjonalnie wykorzystana - przyniesie realne i mierzalne efekty.
REKLAMA

REKLAMA

